

M skala kecil&Apakah PPA diperlukan bahkan di A? Kasus-kasus yang dapat dihilangkan, penanganan sederhana, dan cara menjelaskannya kepada perusahaan audit
M skala kecil&Bisakah PPA A dihilangkan? Kesimpulannya, jika pembelinya adalah perusahaan yang sudah menjalani audit akuntansi (perusahaan tercatat, perusahaan besar berdasarkan UU Perusahaan, perusahaan persiapan IPO, anak perusahaan emiten, dll), maka PPA (Alokasi Harga Pembelian) diperlukan berapapun besarnya harga akuisisi.Standar akuntansi kombinasi bisnisSebab, tidak ada jumlah minimalnya. Di sisi lain, jika pembelinya adalah perusahaan kecil dan menengah yang belum menjalani audit akuntansi, kecil kemungkinan PPA akan diminta dalam praktiknya.
Namun, "wajib" dan "wajib kerja penuh" adalah dua hal yang berbeda. ukuran kecil M&Dalam PPA A, ruang lingkup pekerjaan dapat dipersempit secara signifikan dengan menggunakan perlakuan sederhana terhadap nilai buku sebagai nilai pasar dan penilaian materialitas dalam mengidentifikasi aset tidak berwujud.
Dalam artikel ini, M. kecil&Kami akan mengatur jenis pembeli yang memerlukan PPA A, dua prosedur sederhana untuk mempersempit pekerjaan, proses dua langkah untuk mengurangi biaya, dan bagaimana menjelaskannya kepada perusahaan audit.
M skala kecil&Perlu atau tidaknya PPA A bergantung pada perlu atau tidaknya pembeli melakukan audit.
Standar akuntansi kombinasi bisnis berlaku tidak hanya untuk perusahaan tercatat tetapi juga untuk perusahaan saham yang menyusun laporan keuangan sesuai dengan standar akuntansi bisnis yang berlaku umum, dan tidak ada pengecualian berdasarkan harga pembelian. Jika perusahaan menjadi anak perusahaan melalui akuisisi saham, maka PPA wajib tercantum dalam laporan keuangan konsolidasi, dan jika merger atau pengalihan bisnis, maka PPA wajib tercantum dalam laporan keuangan individual. Dengan kata lain, dari perspektif akuntansi, proyek bernilai puluhan juta yen dan proyek bernilai puluhan miliar yen diperlakukan sama. Audit akuntansi adalah proses memastikan apakah hal ini diperlukan atau tidak untuk tujuan akuntansi.
Sebaliknya, usaha kecil dan menengah yang belum menjalani audit akuntansi diperbolehkan menggunakan prosedur sederhana berdasarkan “Pedoman Akuntansi Usaha Kecil dan Menengah”. Selain itu, untuk merger dan akuisisi bisnis, perlakuan akuntansi sering kali didasarkan pada perlakuan perpajakan (akun penyesuaian aset, akun penyesuaian selisih kewajiban), dan hampir tidak ada situasi praktis yang memerlukan PPA sesuai dengan standar akuntansi kombinasi bisnis.
| tipologi pembeli | skala kecilM&AdariPPA | suplemen |
| Perusahaan yang terdaftar dan perusahaan yang mematuhi IFRS | membutuhkan | Diperlukan terlepas dari jumlah akuisisi. Persoalannya adalah “sejauh mana kita harus melangkah?” |
| Perusahaan non-listed yang menjalani audit akuntansi (perusahaan besar berdasarkan Companies Act, anak perusahaan dari emiten, perusahaan yang terafiliasi dengan dana PE, dll.) | membutuhkan | Auditor mengkonfirmasi status pelaksanaan PPA |
| Perusahaan persiapan IPO | membutuhkan | Selain akuisisi dari dua periode sebelumnya, akuisisi masa lalu dengan sisa goodwill dan aset tidak berwujud juga terkonfirmasi. |
| Usaha kecil dan menengah yang belum menjalani audit akuntansi | tidak diperlukan dalam praktik | Perlakuan pajak adalah dasarnya. Jika Anda ingin IPO atau menjadi perusahaan besar di masa depan, buatlah pengaturan tertentu pada saat akuisisi. |
Anda dapat mempersempit pekerjaan meskipun itu “perlu”: M. skala kecil&Penanganan sederhana PPA A
Dua persyaratan agar nilai buku dapat dianggap sebagai nilai pasar
M skala kecil&Sekalipun PPA A diwajibkan, bukan berarti seluruh aset dan liabilitas harus dievaluasi secara ketat berdasarkan nilai pasar. Standar akuntansi kombinasi bisnisButir penunjuk yang berlaku 54memungkinkan nilai buku dianggap sebagai nilai wajar jika kedua kondisi berikut terpenuhi:
- Perusahaan yang diakuisisi telah menghitung nilai buku aset dan liabilitas yang sesuai sesuai dengan standar akuntansi perusahaan yang berlaku umum pada hari sebelum tanggal kombinasi bisnis.
- Perbedaan antara nilai tercatat dan nilai pasar pada tanggal kombinasi bisnis diperkirakan tidak material.
2Salah satu persyaratannya adalah hubungan ``dan''. Dengan kata lain, perbedaannya kecil saja tidak cukup; pembukuan perusahaan sasaran harus disusun dengan baik sesuai dengan standar akuntansi. ukuran kecil M&Bagi perusahaan yang tunduk pada A, persyaratan pertama ini seringkali menjadi masalah.
- Perusahaan target belum menjalani audit akuntansi dan pembukuannya disusun berdasarkan standar perpajakan (misalnya cadangan yang tidak tercatat, standar pajak untuk penyusutan, dll.)
- Pembukuan perusahaan target tidak mencerminkan utang di luar pembukuan dan pernyataan aset yang berlebihan seperti yang disebutkan dalam DD keuangan.
- Perusahaan yang dibidik adalah perusahaan asing dan hanya mempunyai pembukuan berdasarkan standar akuntansi lokal.
Oleh karena itu, dalam hal demikian, perlu dilakukan koreksi pembukuan sesuai dengan standar akuntansi sebelum mempertimbangkan nilai buku sebagai nilai pasar. Dalam hal ini, hasil DD keuangan berguna sebagai titik awal koreksi.
Menentukan materialitas dalam mengidentifikasi aset tidak berwujud
Mengenai identifikasi aset tak berwujud, mungkin ditentukan untuk tidak mencatat aset tersebut jika nilai moneternya kecil. Namun, perusahaan audit akan meminta ``dasar untuk menentukan bahwa hal tersebut tidak material.'' ``Tidak mempertimbangkannya'' dan ``mempertimbangkannya tetapi tidak penting'' sama sekali berbeda dari perspektif audit.
Secara khusus, kami mempertimbangkan jenis aset tidak berwujud yang dapat diidentifikasi dan perkiraan dampaknya berdasarkan tujuan akuisisi, model bisnis perusahaan target, dan besarnya selisih antara harga akuisisi dan nilai buku aset bersih, serta mendokumentasikan hasilnya. Dalam kasus di mana perbedaan harga kecil, perusahaan target baru saja didirikan, atau tujuan akuisisi adalah sumber daya manusia atau sinergi, aset tidak berwujud yang teridentifikasi berukuran kecil dan terdapat ruang untuk pendekatan sederhana. Di sisi lain, jika perbedaannya besar dan perusahaan target mempunyai basis pelanggan atau merek yang berkesinambungan, akan sulit membuat firma audit menerima kesimpulan bahwa perbedaan tersebut "tidak material".
M skala kecil&Cara melanjutkan PPA A dalam dua tahap
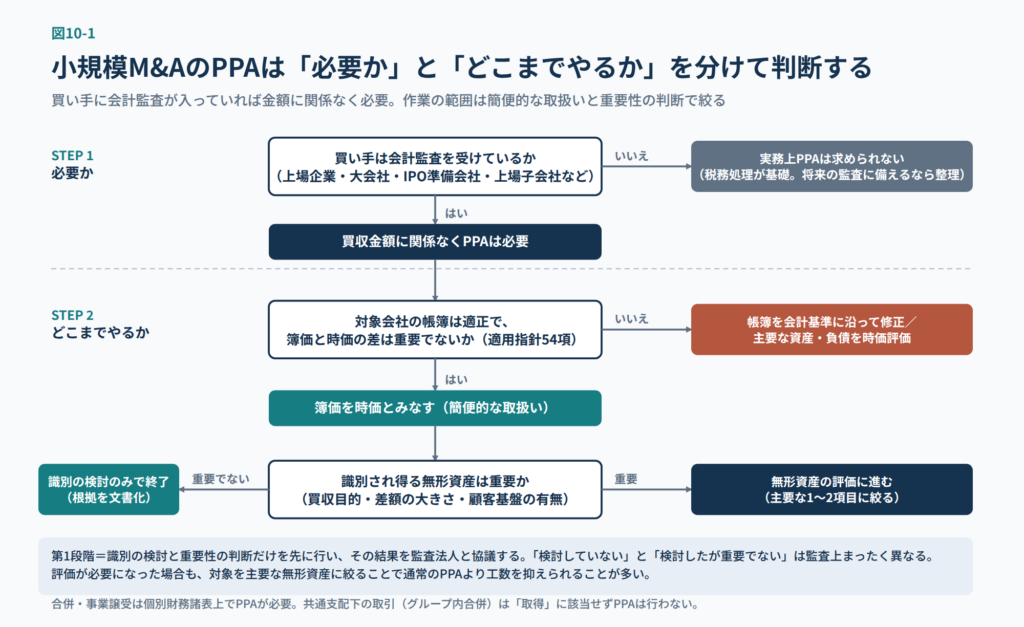
Gambar 10-1 M Kecil&Bagaimana melanjutkan dengan PPA A. Putuskan apakah itu perlu atau tidak dan seberapa jauh Anda harus melangkah.
Untuk proyek dengan harga akuisisi beberapa ratus juta yen atau kurang, biaya outsourcing PPA dirasakan relatif besar. Oleh karena itu, daripada meminta evaluasi skala penuh sekaligus, lebih realistis untuk melanjutkan dalam dua tahap: pertama, hanya ``mempertimbangkan identifikasi aset tidak berwujud dan menentukan pentingnya aset tersebut,'' dan melanjutkan ke evaluasi hanya ketika ditentukan bahwa terdapat aset tidak berwujud yang penting. Jika hanya tahap pertama, biayanya akan terbatas dan hasilnya akan menjadi bahan penjelasan bagi perusahaan audit.
Langkah pertama adalah mengatur hal-hal berikut:
- Tujuan akuisisi dan model bisnis perusahaan target
- Hipotesis tentang perbedaan harga perolehan dan nilai buku serta isi utama perbedaan tersebut (basis pelanggan, merek, teknologi, sumber daya manusia, sinergi)
- Jenis aset tidak berwujud yang dapat diidentifikasi dan perkiraan dampaknya
- Pos-pos yang nilai bukunya dianggap sebagai nilai wajar dan usulan pos-pos yang akan dievaluasi pada nilai wajar
- Kesimpulan (identifikasi/tentukan bahwa hal tersebut kurang penting) dan dasarnya
Lebih jauh lagi, meskipun pada tahap pertama ditentukan bahwa terdapat aset tak berwujud yang penting, dengan mempersempit evaluasi menjadi satu atau dua item utama, jam kerja sering kali dapat dikurangi dibandingkan dengan PPA normal.
M skala kecil&Bagaimana menjelaskan PPA A kepada perusahaan audit
Sebagai aturan umum, ruang lingkup penanganan sederhana harus didiskusikan dengan perusahaan audit sebelum memulai pekerjaan evaluasi. ukuran kecil M&Kasus umum di mana PPA A disengketakan dengan perusahaan audit adalah kasus ketika PPA A ditemukan tepat sebelum tanggal penutupan bahwa ``identifikasi belum dipertimbangkan.'' Oleh karena itu, kami menyarankan Anda mengumpulkan informasi berikut dan mempersiapkan negosiasi pada tahap awal sebelum atau setelah penutupan.
- Ikhtisar transaksi: Bentuk akuisisi, rasio akuisisi, jumlah akuisisi, tanggal penutupan
- Gambaran umum perusahaan sasaran: industri, model bisnis, nilai buku dan aset bersih, ada tidaknya audit akuntansi, standar penyusunan buku
- Hasil DD keuangan (utang di luar pembukuan, perbedaan kebijakan akuntansi)
- Hasil pemeriksaan tahap pertama (aset tak berwujud yang dapat diidentifikasi, pertimbangan materialitas, dan dasarnya)
Hasil diskusi akan didokumentasikan dalam bentuk notulensi atau melalui email. Hal ini akan berguna sebagai dasar pertimbangan pada saat pergantian auditor nantinya atau pada saat pemeriksaan IPO.
Hal-hal yang harus diwaspadai dalam merger dan transfer bisnis skala kecil
PPA ketika suatu perusahaan menjadi anak perusahaan melalui akuisisi saham diperlakukan dalam laporan keuangan konsolidasi, namun dalam transaksi dimana aset dan liabilitas perusahaan target diterima secara langsung, seperti merger atau akuisisi bisnis, maka PPA diperlukan dalam laporan keuangan individual. Selain itu, karena akun ini diperlakukan sebagai akun penyesuaian aset (amortisasi 5 tahun) untuk tujuan perpajakan, maka perlu untuk mengaturnya baik dari sudut pandang akuntansi maupun perpajakan, seperti pengaruh pajak yang diakibatkan oleh perbedaan antara periode amortisasi goodwill akuntansi dan periode amortisasi goodwill. Kami merekomendasikan bekerja dengan penasihat pajak.
Perlu diketahui bahwa merger antar grup perusahaan di bawah kendali pemegang saham yang sama (transaksi sepengendali) tidak termasuk dalam kategori "akuisisi" menurut standar akuntansi kombinasi bisnis, dan PPA tidak dilakukan karena akuisisi dilakukan pada nilai buku.
Perusahaan persiapan IPO dulunya adalah perusahaan M kecil.&A juga dikonfirmasi
Perusahaan persiapan IPO akan diminta untuk memberikan laporan keuangan yang telah diaudit untuk dua periode terakhir ketika mengajukan permohonan pencatatan, dan kombinasi bisnis yang dilakukan selama periode tersebut akan diaudit. Lebih jauh lagi, meskipun akuisisi terjadi pada periode yang lebih awal, jika goodwill dan aset tidak berwujud masih ada di neraca pada saat permohonan, maka keabsahan PPA pada saat itu akan terkonfirmasi. Oleh karena itu, pada tahap awal persiapan IPO, penting untuk menginventarisasi akuisisi dan akuisisi yang telah lalu&Mengenai PPA A, sebaiknya diskusikan dengan kantor audit apakah perlu atau tidak dan apakah bisa ditangani secara sederhana.
ringkasan
M skala kecil&Untuk meringkas PPA A, jika pembelinya adalah perusahaan yang telah menjalani audit akuntansi, maka diperlukan PPA berapapun harga akuisisinya. Sebaliknya, jika pembelinya adalah perusahaan kecil hingga menengah yang belum menjalani audit akuntansi, hampir tidak ada persyaratan praktis. Sekalipun diperlukan, jika pembukuannya sesuai dan perbedaannya tidak signifikan, nilai buku dapat diperlakukan hanya sebagai nilai wajar, dan materialitasnya juga dapat ditentukan ketika mengidentifikasi aset tidak berwujud. Namun, penting untuk mendokumentasikan ``alasan yang dipertimbangkan'' dan mendiskusikannya dengan perusahaan audit terlebih dahulu. Jika Anda menggunakan pendekatan dua langkah di mana Anda terlebih dahulu mempertimbangkan identifikasi dan melanjutkan ke evaluasi hanya jika diperlukan, Anda dapat merespons audit sekaligus menekan biaya.
Hal-hal yang dapat Anda diskusikan dengan Keystone Advisory
Di Keystone Advisory, kami menanyakan tentang garis besar transaksi (sudah diaudit atau belum pembelinya, jenis transaksinya, selisih antara harga beli dan nilai buku aset bersih), lalu pada tahap konsultasi awal, kami memberi tahu Anda perlu atau tidaknya PPA, apakah penanganan yang disederhanakan dapat dilakukan, dan bagaimana mengaturnya untuk didiskusikan dengan perusahaan audit. ukuran kecil M&PPA A juga menanggapi permintaan "hanya pertimbangan identifikasi" secara bertahap.Formulir kontakSilakan hubungi kami dari.
Referensi
Standar Akuntansi Kombinasi Bisnis (Standar Akuntansi Perusahaan No. 21)
Penulis
Kensuke Tanabe (CPA)
Penasihat Keystone
Terlibat dalam pekerjaan penilaian/PPA, audit undang-undang, dan dukungan IPO di Tohmatsu Audit Corporation dan PwC Advisory. Dia mengambil posisinya saat ini setelah bekerja sebagai direktur di dana PE dan emiten di perusahaan yang beroperasi.
*Artikel ini merupakan penjelasan umum berdasarkan standar akuntansi pada saat penulisan, dan perlu atau tidaknya setiap perusahaan akan berbeda tergantung pada keadaan masing-masing perusahaan dan diskusi dengan perusahaan audit.
