

小規模M&AでもPPAは必要か|省略できるケース・簡便的な取扱い・監査法人への説明の仕方
小規模M&AのPPAは省略できるのか。結論から言うと、買い手が会計監査を受けている会社(上場企業、会社法上の大会社、IPO準備会社、上場企業の子会社など)であれば、買収金額の大小に関係なくPPA(取得原価の配分)は必要です。企業結合会計基準には金額の下限がないためです。一方、会計監査を受けていない中小企業が買い手であれば、実務上PPAを求められることはほとんどありません。
ただし、「必要」と「フルの作業が必要」は別の話です。小規模M&AのPPAでは、簿価を時価とみなす簡便的な取扱いと、無形資産の識別における重要性の判断を使うことで、作業の範囲を大きく絞ることができます。
この記事では、小規模M&AのPPAが必要になる買い手の類型、作業を絞るための2つの簡便的な取扱い、費用を抑える2段階の進め方、そして監査法人への説明の仕方を整理します。
小規模M&AのPPAが必要かどうかは、買い手の監査の有無で決まる
企業結合会計基準は、上場企業だけでなく、一般に公正妥当と認められる企業会計の基準に従って財務諸表を作成する株式会社に適用され、買収金額による適用除外はありません。株式取得による子会社化であれば連結財務諸表上で、合併や事業譲受であれば個別財務諸表上でPPAが必要になります。つまり、会計上は数千万円の案件も数百億円の案件も同じ扱いです。そして、この会計上の要否を実務上確認するのが会計監査です。
一方、会計監査を受けていない中小企業では、「中小企業の会計に関する指針」等に基づく簡便な処理が認められています。また、合併や事業譲受については、税務上の処理(資産調整勘定・差額負債調整勘定)を基礎とした会計処理が行われていることが多く、企業結合会計基準に沿ったPPAを求められる場面は実務上ほとんどありません。
| 買い手の類型 | 小規模M&AのPPA | 補足 |
| 上場企業、IFRS任意適用会社 | 必要 | 買収金額に関係なく必要。論点は「どこまでやるか」 |
| 会計監査を受けている非上場会社(会社法上の大会社、上場企業の子会社、PEファンド傘下の会社など) | 必要 | 監査人からPPAの実施状況を確認される |
| IPO準備会社 | 必要 | 直前2期の買収に加え、のれん・無形資産が残っている過去の買収も確認される |
| 会計監査を受けていない中小企業 | 実務上求められない | 税務処理が基礎。将来のIPOや大会社化を見据えるなら買収時に一定の整理をしておく |
「必要」でも作業は絞れる:小規模M&AのPPAの簡便的な取扱い
簿価を時価とみなせる2つの要件
小規模M&AのPPAが必要な場合でも、すべての資産・負債を厳密に時価評価しなければならないわけではありません。企業結合会計基準適用指針第54項は、次の2つの要件をともに満たす場合に、簿価を時価とみなすことを認めています。
- 被取得企業が、企業結合日の前日において、一般に公正妥当と認められる企業会計の基準に従って資産及び負債の適正な帳簿価額を算定していること
- その帳簿価額と企業結合日の時価との差異が重要でないと見込まれること
2つの要件は「かつ」の関係です。つまり、差異が小さいだけでは足りず、そもそも対象会社の帳簿が会計基準に従って適正に作成されている必要があります。小規模M&Aの対象会社では、この1つ目の要件が問題になることが少なくありません。
- 対象会社が会計監査を受けておらず、税務基準で帳簿を作成している(引当金の未計上、減価償却の税法基準など)
- 対象会社の帳簿に、財務DDで指摘された簿外債務や資産の過大計上が反映されていない
- 対象会社が海外企業で、現地の会計基準に基づく帳簿しかない
そのため、こうしたケースでは、簿価を時価とみなす前に、帳簿を会計基準に沿って修正する作業が必要になります。この場合、財務DDの結果が修正の出発点として有用です。
無形資産の識別における重要性の判断
無形資産の識別についても、金額的な重要性が乏しければ計上しないという判断はあり得ます。ただし、監査法人は「重要でないと判断した根拠」を求めます。「検討していない」と「検討したが重要でない」は、監査上まったく異なります。
具体的には、買収の目的、対象会社の事業モデル、買収金額と簿価純資産の差額の大きさから、識別され得る無形資産の種類と概算のインパクトを検討し、その結果を文書として残します。差額が小さい、対象会社が創業間もない、買収目的が人材やシナジーである、といった案件では、識別される無形資産が小さく、簡便的な対応が認められる余地があります。逆に、差額が大きく、対象会社に継続的な顧客基盤やブランドがある場合、「重要でない」という結論を監査法人に認めてもらうのは容易ではありません。
小規模M&AのPPAを2段階で進める方法
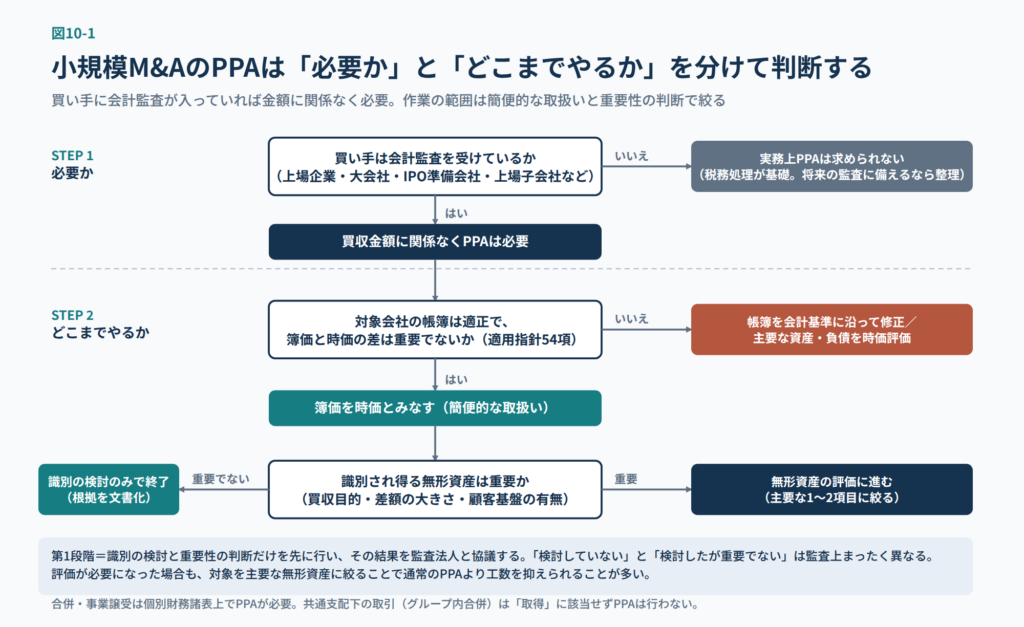
図10-1 小規模M&AのPPAの進め方。「必要かどうか」と「どこまでやるか」を分けて判断します。
買収金額が数億円以下の案件では、PPAの外部委託費用が相対的に重く感じられます。そこで、いきなり本格的な評価を依頼するのではなく、まず「無形資産の識別の検討と重要性の判断」だけを行い、重要な無形資産があると判断された場合にだけ評価に進む、という2段階の進め方が現実的です。第1段階だけであれば費用は限定的で、その成果物はそのまま監査法人に対する説明資料として機能します。
第1段階で整理するのは、次の内容です。
- 買収の目的と、対象会社の事業モデル
- 買収金額と簿価純資産の差額、およびその差額の主な内容についての仮説(顧客基盤、ブランド、技術、人材、シナジー)
- 識別され得る無形資産の種類と、概算のインパクト
- 簿価を時価とみなす項目と、時価評価を行う項目の案
- 結論(識別する/重要性が乏しいと判断する)とその根拠
なお、第1段階で「重要な無形資産がある」となった場合でも、評価の対象を主要な1〜2項目に絞ることで、通常のPPAより工数を抑えられることが多くあります。
小規模M&AのPPAを監査法人にどう説明するか
簡便的な取扱いの範囲は、評価作業を始める前に監査法人と協議しておくのが原則です。小規模M&AのPPAで監査法人ともめる典型は、決算間際になって「識別の検討をしていない」ことが判明するケースです。そのため、クロージング前後の早い段階で、次の情報を整理して協議に臨むことをおすすめします。
- 取引の概要:取得の形態、取得割合、買収金額、クロージング日
- 対象会社の概要:業種、事業モデル、簿価純資産、会計監査の有無、帳簿の作成基準
- 財務DDの結果(簿外債務、会計方針の差異)
- 第1段階の検討結果(識別され得る無形資産と重要性の判断、その根拠)
そして、協議の結果は、議事録やメールで文書化しておきます。後に監査担当者が交代した場合や、IPO審査の際に、当時の判断根拠として役に立ちます。
合併・事業譲受の小規模案件で注意すること
株式取得による子会社化のPPAは連結財務諸表上の処理ですが、合併や事業譲受のように対象会社の資産・負債を直接受け入れる取引では、個別財務諸表上でPPAが必要になります。さらに、税務上は資産調整勘定(5年償却)として処理されるため、会計上ののれんの償却期間との差から生じる税効果など、会計と税務の両面からの整理が必要です。顧問税理士と連携して進めることをおすすめします。
なお、同一の株主の支配下にあるグループ会社同士の合併(共通支配下の取引)は企業結合会計基準上の「取得」に該当せず、帳簿価額で引き継ぐためPPAは行いません。
IPO準備会社は過去の小規模M&Aも確認される
IPO準備会社は、上場申請時に直前2期分の監査済み財務諸表が必要になり、その期間に行った企業結合は監査の対象になります。さらに、それ以前の期間の買収であっても、のれんや無形資産が申請期の貸借対照表に残っていれば、当時のPPAの妥当性が確認されます。そのため、IPO準備の初期段階で過去の買収を棚卸しし、小規模M&AのPPAについても要否と簡便的な取扱いの可否を監査法人と整理しておくことをおすすめします。
まとめ
小規模M&AのPPAをまとめると、買い手が会計監査を受けている会社であれば、買収金額に関係なくPPAは必要です。一方、会計監査を受けていない中小企業が買い手であれば、実務上求められることはほとんどありません。必要な場合でも、帳簿が適正で差異が重要でなければ簿価を時価とみなす簡便的な取扱いが認められており、無形資産の識別についても重要性の判断が可能です。ただし、「検討した根拠」を文書化し、監査法人と事前に協議しておくことが不可欠です。まず識別の検討だけを行い、必要な場合にだけ評価に進む2段階の進め方であれば、費用を抑えながら監査にも対応できます。
Keystone Advisoryに相談できること
Keystone Advisoryでは、案件の概要(買い手の監査の有無、取引形態、買収金額と簿価純資産の差額)をお伺いしたうえで、PPAの要否、簡便的な取扱いの可否、監査法人との協議に持ち込む整理の仕方を初回相談の段階でお伝えしています。小規模M&AのPPAでは「識別の検討のみ」の段階的なご依頼にも対応しています。お問い合わせフォームからご連絡ください。
参考資料
企業結合会計基準及び事業分離等会計基準に関する適用指針(適用指針第10号)
執筆者
田邉 健介(公認会計士)
Keystone Advisory
監査法人トーマツ、PwCアドバイザリーにてバリュエーション・PPA業務、法定監査、IPO支援に従事。PEファンドでの投資先取締役、事業会社での発行体としてのIPOを経て現職。
※本記事は執筆時点の会計基準に基づく一般的な解説であり、個別の要否判断は各社の状況と監査法人との協議によって異なります。
