

Cara menentukan tingkat diskonto (WACC) dengan metode DCF | Poin diperiksa berdasarkan ukuran premi, risiko negara, dan perusahaan audit
Metode dasar penentuan WACC adalah dengan mengambil rata-rata tertimbang biaya ekuitas dan biaya utang setelah pajak berdasarkan struktur modal berbasis nilai pasar. Dari WACC (biaya modal rata-rata tertimbang), yang merupakan tingkat diskonto metode DCF, biaya ekuitas pemegang saham dihitung dengan menambahkan ukuran premi, dll. sesuai kebutuhan pada tingkat bunga bebas risiko + β × premi risiko ekuitas. Setiap elemen memiliki sumber standar dalam praktiknya (imbal hasil obligasi pemerintah, laporan premi risiko seperti Ibbotson, β dari perusahaan tercatat serupa).
Kantor audit memeriksa konsistensi antara sumber, tanggal referensi, pemilihan perusahaan pembanding, penghitungan ganda premi, perhitungan harga saham dan uji PPA/penurunan nilai. Saat mengevaluasi perusahaan di luar negeri, aturan umumnya adalah mencocokkan asumsi mata uang dan inflasi untuk arus kas dan tingkat diskonto, dan memperhitungkan risiko negara hanya satu kali.
Pada artikel ini akan dijelaskan cara menentukan WACC, termasuk pendekatan dan sumber masing-masing komponen, penanganan risiko negara dalam mengevaluasi perusahaan di luar negeri, dan hal-hal yang harus diperiksa oleh perusahaan audit. WACC adalah tingkat diskonto yang digunakan untuk menghitung nilai bisnis dengan mendiskontokan arus kas bebas yang dapat diatribusikan kepada pemegang saham dan kreditor (FCFF).
Gambaran keseluruhan cara menentukan WACC: Struktur WACC
Pertama, WACC merupakan rata-rata tertimbang biaya ekuitas dan biaya utang (setelah pajak) berdasarkan struktur modal berbasis nilai pasar (hutang berbunga D dan ekuitas E).
WACC = E/(D+E) × Biaya ekuitas + D/(D+E) × Biaya utang × (1 - Tarif pajak efektif)
Selanjutnya, dalam praktiknya, biaya ekuitas pemegang saham umumnya dihitung menggunakan rumus berikut berdasarkan model penetapan harga aset modal (CAPM).
Biaya modal pemegang saham = tingkat bebas risiko + β × premi risiko ekuitas (+ ukuran premi, dll. tergantung pada skala dan situasi target evaluasi)
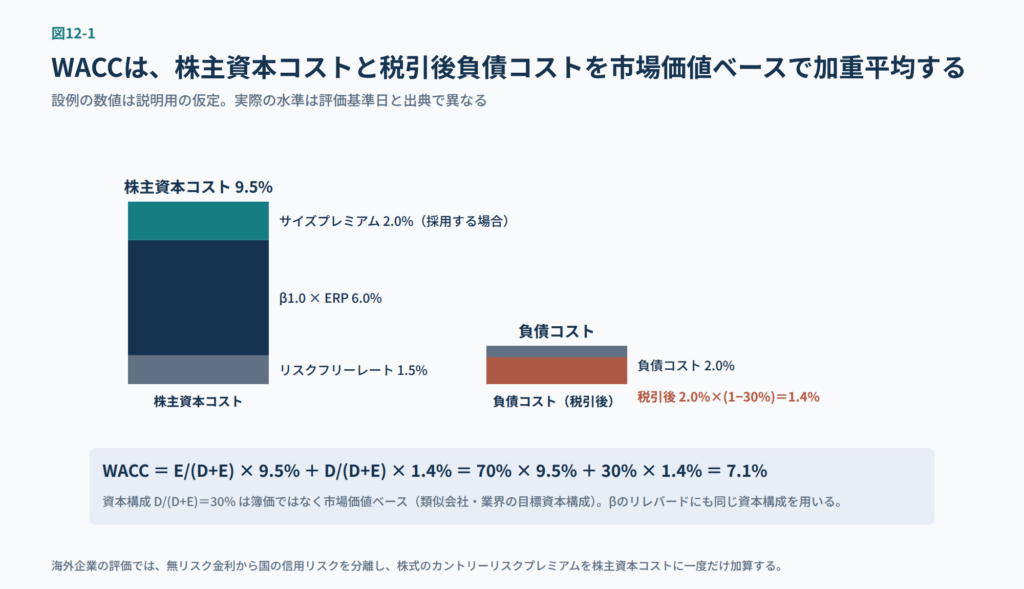
Gambar 12-1 Konfigurasi WACC (contoh ilustratif). Angka adalah asumsi ilustratif; tingkat sebenarnya akan bervariasi tergantung pada tanggal referensi dan sumber.
Oleh karena itu, di bawah ini kita akan melihat ide dan sumber praktis untuk setiap elemen.
Cara menentukan WACC: Konsep dan sumber setiap elemen
tingkat bebas risiko
Hasil obligasi pemerintah digunakan sebagai hasil investasi tanpa risiko kredit. Penilaian perusahaan Jepang dalam mata uang Yen sering kali menggunakan imbal hasil obligasi pemerintah Jepang bertenor 10 tahun, yang merupakan imbal hasil pada tanggal referensi penilaian (diterbitkan oleh Kementerian Keuangan dan Asosiasi Dealer Sekuritas Jepang). Ada juga gagasan untuk mengadopsi obligasi pemerintah yang berjangka lebih panjang, tergantung pada jangka waktu rencana bisnis dan asumsi nilai berkelanjutan. Penting untuk menyatakan dengan jelas tanggal dasar dan sumber serta menggunakannya secara konsisten dalam laporan perhitungan. Perhatikan bahwa obligasi pemerintah tidak selalu dapat dianggap bebas risiko, dan penyesuaian yang dijelaskan di bawah ini diperlukan untuk obligasi pemerintah di negara-negara yang risiko kreditnya diperhitungkan dalam imbal hasil.
Premi Risiko Ekuitas (ERP)
Ini adalah kelebihan pengembalian yang diminta oleh pasar saham secara keseluruhan dibandingkan obligasi pemerintah. Ada dua metode: satu metode didasarkan pada kinerja pasar masa lalu (ERP historis), dan metode lainnya didasarkan pada ekspektasi masa depan (ERP tersirat). Di Jepang, merupakan praktik umum untuk menggunakan laporan tahunan berdasarkan data pasar masa lalu (seperti laporan ERP versi Jepang dari Ibbotson Associates Jepang) sebagai sumber. Karena perusahaan audit sering merujuk pada sumber yang sama, sumber dan versi (tahun) angka yang digunakan harus dinyatakan dengan jelas.
Beta (β)
Ini adalah koefisien yang menunjukkan seberapa besar hubungan harga saham bisnis yang dievaluasi dengan pasar secara keseluruhan. Saat mengevaluasi perusahaan yang tidak terdaftar, kami memperoleh beta dari perusahaan yang terdaftar di industri yang sama (perusahaan serupa), rata-rata beta setelah menghilangkan pengaruh leverage keuangan masing-masing perusahaan (tidak memiliki leverage), dan kemudian meningkatkan kembali beta tersebut sesuai dengan struktur modal perusahaan yang dievaluasi (releveraged). Kriteria pemilihan perusahaan sejenis (konten bisnis, skala, wilayah), periode pengamatan (mingguan selama 2 tahun, bulanan selama 5 tahun, dll), dan sumber data akan dicantumkan dalam laporan penilaian.
ukuran premium
Ini adalah premi yang ditambahkan ke biaya ekuitas berdasarkan penelitian empiris yang menunjukkan bahwa saham perusahaan kecil menghasilkan keuntungan yang lebih tinggi dibandingkan dengan perusahaan besar. Mengenai pasar Jepang, laporan ukuran premi yang dihitung berdasarkan ukuran kapitalisasi pasar (seperti Laporan Ukuran Premium versi Jepang oleh Ibbotson Associates Jepang) telah diterbitkan. Jika diadopsi, gunakan nilai numerik dalam kategori sesuai skala target evaluasi.
Namun, penambahan ukuran premium bukan merupakan persyaratan otomatis. Kami akan mengambil keputusan menerima atau menolak suatu perusahaan berdasarkan skala target evaluasi, perbedaan ukuran dengan perusahaan sejenis, dan sejauh mana risiko dimasukkan ke dalam rencana bisnis, dan alasan pemilihan serta cara memilih kategori ukuran akan ditulis dalam laporan perhitungan. Selain itu, firma audit mungkin bertanya kepada Anda tentang pemilihan kategori ukuran dan penghitungan ganda premi (apakah Anda melihat risiko yang sama dua kali pada β dan premi lainnya?).
Premi lainnya (risiko khusus perusahaan)
Premi tambahan dapat ditambahkan karena ketergantungan pada pelanggan tertentu, ketergantungan pada orang-orang penting, ketidakpastian rencana bisnis, dll. Namun, sulit untuk menunjukkan secara kuantitatif dasar untuk hal ini, dan perusahaan audit cenderung menunjukkan bahwa ``bukankah risiko rencana bisnis harus tercermin dalam estimasi arus kas dan bukan pada tingkat diskonto?'' Oleh karena itu, jika Anda menambahkannya, kami menyarankan Anda menyatakan dengan jelas alasannya dan menunjukkan dampaknya dalam analisis sensitivitas.
biaya utang
Ini adalah tingkat bunga ketika subjek evaluasi mengambil pinjaman baru. Secara khusus, ini dihitung dengan menambahkan selisih kredit ke tingkat pinjaman aktual perusahaan target, hasil obligasi korporasi dari perusahaan dengan kelayakan kredit serupa, dan tingkat bebas risiko. Perhatikan bahwa bunga yang dibayarkan merupakan biaya yang dapat dikurangkan untuk tujuan perpajakan, sehingga digunakan setelah pajak (×(1 - tarif pajak efektif)).
Komposisi modal (rasio D/E)
Biasanya menggunakan rata-rata perusahaan serupa atau tingkat standar industri (struktur modal target) berdasarkan nilai pasar, bukan nilai buku, daripada struktur modal aktual yang dievaluasi. Evaluasi dari sudut pandang pelaku pasar mengasumsikan struktur modal yang masuk akal untuk perusahaan yang menjalankan bisnisnya, bukan metode pembiayaan pembeli tertentu. Itu juga harus sesuai dengan struktur modal yang digunakan untuk menghidupkan kembali beta.
Cara menentukan WACC untuk perusahaan luar negeri: pertimbangkan suku bunga bebas risiko, risiko kredit nasional, dan risiko negara saham secara terpisah
Misalnya, ketika sebuah perusahaan Jepang mengevaluasi perusahaan asing seperti Indonesia, perusahaan tersebut menyusun tingkat diskonto dengan membedakan tiga faktor berikut:
- Suku bunga bebas risiko: Hasil yang tidak termasuk risiko kredit. Imbal hasil obligasi pemerintah dalam mata uang lokal mungkin mencakup risiko kredit kedaulatan negara (pemerintah), sehingga tidak dapat diperlakukan sebagai suku bunga bebas risiko. Oleh karena itu, estimasi tersebut dilakukan dengan mengurangi default spread (margin tambahan berdasarkan peringkat) obligasi pemerintah, atau dengan menambahkan selisih antara tingkat inflasi kedua mata uang tersebut dengan tingkat bunga bebas risiko dari mata uang dasar.
- Risiko kredit negara (default spread): Penambahan risiko gagal bayar pemerintah. Berkaitan dengan memperkirakan biaya utang.
- stokPremi Risiko Negara (CRP): Tambahan return yang diminta investor atas saham yang beroperasi di suatu negara. Hal ini diperkirakan dengan menyesuaikan default spread berdasarkan volatilitas pasar saham, dan lembaga akademis menerbitkan perkiraan spesifik negara. Ini ditambahkan ke biaya ekuitas pemegang saham (ada juga gagasan untuk menyesuaikan jumlah penambahan tergantung pada paparan risiko bisnis).
Bagaimana memilih mata uang penilaian
Setelah ini, putuskan dalam mata uang apa evaluasi akan dilakukan. Karena arus kas dalam mata uang lokal (Rupiah, dll.) menggabungkan tingkat inflasi lokal, tingkat diskonto juga dihitung dalam mata uang lokal (suku bunga bebas risiko yang mencerminkan tingkat inflasi lokal), dan CRP ditambahkan secara terpisah ke biaya ekuitas.
Di sisi lain, ketika mengevaluasi dalam mata uang dasar (seperti dolar AS), CRP ditambahkan ke suku bunga bebas risiko dari mata uang dasar dan ERP pasar yang sudah matang, dan arus kas dikonversi menggunakan asumsi nilai tukar yang konsisten menggunakan perbedaan tingkat inflasi antara kedua negara. Dengan kata lain, ini bukanlah pilihan antara menilai dalam mata uang lokal atau menambahkan CRP, namun prinsipnya adalah bahwa risiko nasional hanya diperhitungkan satu kali dalam biaya ekuitas, terlepas dari mata uang mana yang digunakan untuk penilaian.
Inkonsistensi yang mungkin ditunjukkan oleh perusahaan audit
Yang penting adalah mencocokkan asumsi mata uang/inflasi untuk arus kas dengan asumsi mata uang/inflasi untuk tingkat diskonto, dan menghindari penggabungan ganda risiko negara ke dalam estimasi arus kas konservatif dan premi tingkat diskonto. Misalnya, firma audit menunjukkan ketidakkonsistenan seperti penerapan tingkat diskonto dalam mata uang yen terhadap rencana bisnis dalam mata uang rupiah, atau memperlakukan imbal hasil obligasi pemerintah sebagai tingkat bunga bebas risiko dan kemudian menambahkan jumlah penuh CRP.
Hal-hal yang perlu diperiksa oleh perusahaan audit mengenai cara menentukan WACC
| Konfirmasikan item | pertanyaan khas |
| Sumber dan tanggal referensi | Apa sumber dari setiap parameter? Apakah datanya sesuai dengan tanggal referensi evaluasi? Apakah versi laporannya mutakhir? |
| Suku bunga bebas risiko dan risiko negara (perusahaan luar negeri) | Apakah tingkat bunga bebas risiko termasuk risiko kredit nasional? Bukankah CRP memperhitungkan arus kas dan tingkat diskonto? |
| Pemilihan perusahaan sejenis | Apa kriteria seleksinya? Apakah konten, skala, dan wilayah bisnis serupa dengan yang akan dievaluasi? Alasan perusahaan dikecualikan |
| Pemrosesan beta | Apakah perhitungan unrelevard dan relevard sudah benar? Alasan pemilihan periode observasi. Menangani outlier |
| ukuran premium | Apakah klasifikasi ukurannya tepat? Apakah ada penghitungan ganda dengan premi lainnya? |
| Komposisi modal | Apakah berdasarkan nilai pasar? Apakah Anda menggunakan struktur permodalan yang sama untuk relevansi beta dan bobot WACC? |
| Integrasi | Apakah tingkat diskonto yang berbeda digunakan untuk perusahaan yang sama dalam penghitungan harga saham, PPA, dan pengujian penurunan nilai? Alasan jika menggunakan |
| Perbandingan dengan IRR (PPA) | Bagaimana selisih IRR dan WACC dihitung mundur dari penjelasan harga perolehan? |
| Hubungan dengan tingkat pertumbuhan abadi | Apakah tingkat pertumbuhan berkelanjutan dari nilai berkelanjutan masuk akal dibandingkan dengan tingkat diskonto (dalam tingkat inflasi jangka panjang dan tingkat pertumbuhan ekonomi)? |
| Analisis sensitivitas | Apakah kisaran nilai penilaian ditampilkan ketika tingkat diskonto dan tingkat pertumbuhan abadi divariasikan? |
Hal-hal praktis yang perlu diperhatikan saat menentukan WACC
- Mengutamakan konsistensi: Jika metode penghitungan tingkat diskonto untuk target penilaian yang sama berubah tanpa alasan penghitungan harga saham, PPA, dan uji penurunan nilai tahun depan, maka akan sulit menjelaskan hal ini kepada perusahaan audit. Oleh karena itu, setelah suatu metode diputuskan, parameternya harus diperbarui setiap tahun, dan jika risiko bisnis atau struktur modal berubah secara signifikan, metode itu sendiri harus ditinjau ulang dan alasannya harus dicatat.
- Jaga proses penghitungan: Sumber setiap parameter, tanggal perolehan, dan rumus penghitungan tertinggal di lembar penghitungan tingkat diskonto. Dengan begitu, hal ini dapat direproduksi meskipun penanggung jawabnya berganti, dan hal ini akan efektif dalam pengujian penurunan nilai mulai tahun berikutnya dan seterusnya.
- Tampilkan analisis sensitivitas sebagai satu set: Ada kisaran tingkat diskonto yang wajar. Misalnya, analisis sensitivitas menggunakan tabel data dapat mengilustrasikan kekuatan kesimpulan Anda dengan menunjukkan kisaran penilaian kombinasi tingkat diskonto dan tingkat pertumbuhan abadi.
- Jangan menyesuaikan risiko rencana bisnis dengan menggunakan tingkat diskonto: Jika terdapat kekhawatiran mengenai ketercapaian rencana bisnis, maka merupakan aturan umum untuk merespons dengan menganalisis skenario atau meninjau rencana bisnis itu sendiri.
ringkasan
Untuk meringkas bagaimana WACC ditentukan, WACC dihitung dari tingkat bebas risiko, premi risiko ekuitas, beta, ukuran premi (jika diadopsi), biaya utang, dan struktur modal berdasarkan nilai pasar. Masing-masing mempunyai sumber dan ide standar tersendiri untuk praktiknya.
Selain itu, ketika mengevaluasi perusahaan-perusahaan di luar negeri, penting untuk membedakan antara suku bunga bebas risiko, risiko kredit nasional, dan risiko saham negara, mencocokkan asumsi mata uang dan inflasi untuk arus kas dan tingkat diskonto, dan memperhitungkan risiko negara hanya sekali. Lebih lanjut, agar firma audit dapat memastikan sumber, tanggal referensi, pemilihan perusahaan sejenis, penghitungan ganda, konsistensi, dan konsistensi dengan IRR, penting untuk menyatakan dengan jelas proses dan dasar perhitungan dalam laporan penilaian dan menunjukkan kekokohan kesimpulan melalui analisis sensitivitas.
Hal-hal yang dapat Anda diskusikan dengan Keystone Advisory
Di Keystone Advisory, kami menghitung tingkat diskonto untuk perhitungan harga saham, PPA, dan pengujian penurunan nilai, menyiapkan sumber dan bahan pendukung untuk setiap parameter, dan memberikan penjelasan kepada perusahaan audit. Kami juga menerima konsultasi tentang cara menentukan WACC, seperti meninjau perhitungan WACC internal dan bagaimana mencerminkan risiko negara dalam evaluasi perusahaan luar negeri termasuk Indonesia.Formulir kontakSilakan hubungi kami dari.
Referensi
Damodaran, Spread Default Negara dan Premi Risiko(NYU Stern)
“Pedoman Evaluasi Nilai Perusahaan” Institut Akuntan Publik Jepang
Penulis
Kensuke Tanabe (CPA)
Penasihat Keystone
Terlibat dalam pekerjaan penilaian/PPA, audit undang-undang, dan dukungan IPO di Tohmatsu Audit Corporation dan PwC Advisory. Dia mengambil posisinya saat ini setelah bekerja sebagai direktur di dana PE dan emiten di perusahaan yang beroperasi.
*Artikel ini merupakan penjelasan berdasarkan praktik evaluasi umum pada saat penulisan. Nilai spesifik untuk setiap parameter berbeda-beda bergantung pada tanggal referensi evaluasi dan sumber.
