

DCF法の割引率(WACC)の決め方|サイズプレミアム・カントリーリスク・監査法人が確認するポイント
WACCの決め方の基本は、株主資本コストと税引後の負債コストを市場価値ベースの資本構成で加重平均することです。DCF法の割引率であるWACC(加重平均資本コスト)のうち、株主資本コストは、無リスク金利+β×エクイティリスクプレミアムに、必要に応じてサイズプレミアム等を加えて算定します。各要素には実務上の標準的な出典(国債利回り、イボットソン等のリスクプレミアムレポート、類似上場会社のβ)があります。
監査法人は、出典・基準日・類似会社の選定・プレミアムの二重計上・株価算定とPPA・減損テストの間の一貫性を確認します。海外企業の評価では、キャッシュフローと割引率の通貨・インフレ前提を一致させ、国のリスクを一度だけ織り込むことが原則です。
この記事では、WACCの決め方として、構成要素ごとの考え方と出典、海外企業の評価におけるカントリーリスクの扱い、監査法人が確認するポイントを整理します。WACCは、株主と債権者の双方に帰属するフリー・キャッシュ・フロー(FCFF)を割り引いて事業価値を求める場合の割引率です。
WACCの決め方の全体像:WACCの構造
まず、WACCは、株主資本コストと負債コスト(税引後)を、市場価値ベースの資本構成(有利子負債Dと株主資本E)で加重平均したものです。
WACC = E/(D+E) × 株主資本コスト + D/(D+E) × 負債コスト × (1 - 実効税率)
次に、株主資本コストは、資本資産価格モデル(CAPM)を基礎に、実務上は次の式で算定することが一般的です。
株主資本コスト = リスクフリーレート + β × エクイティリスクプレミアム(+ 評価対象の規模・状況に応じてサイズプレミアム等)
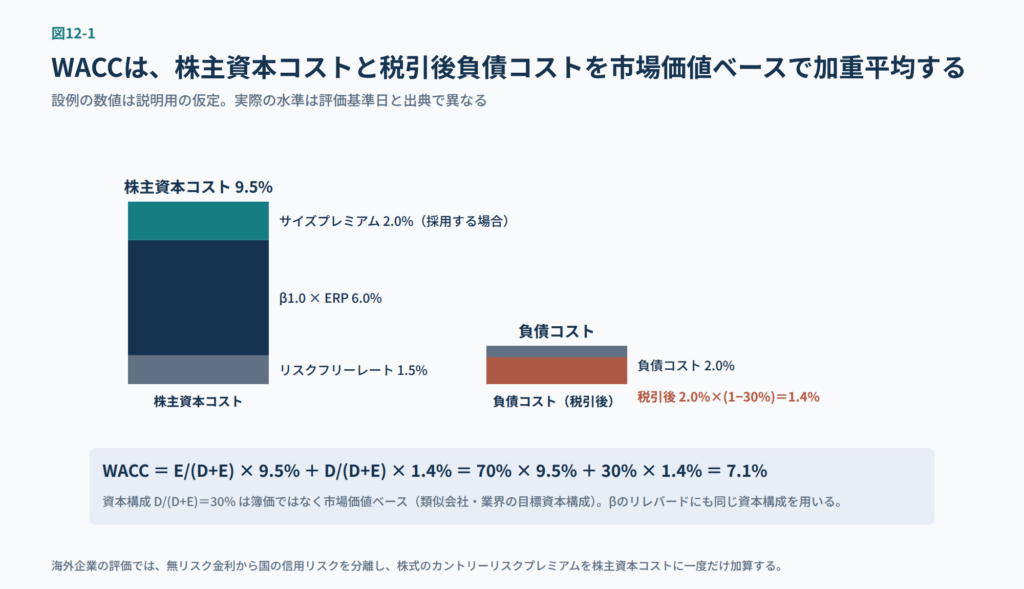
図12-1 WACCの構成(設例)。数値は説明用の仮定であり、実際の水準は評価基準日と出典によって異なります。
そこで、以下では各要素について、考え方と実務上の出典を見ていきます。
WACCの決め方:各要素の考え方と出典
リスクフリーレート
信用リスクがない投資の利回りとして、国債の利回りを用います。日本企業の円建て評価では10年物の日本国債利回りを採用することが多く、評価基準日の利回り(財務省・日本証券業協会の公表値)を用います。また、事業計画の期間や継続価値の前提に合わせて、より長期の国債を採用する考え方もあります。基準日と出典を明記し、算定書の中で一貫して使うことが重要です。なお、国債であれば必ず無リスクとみなせるわけではなく、信用リスクが利回りに織り込まれている国の国債については後述の調整が必要です。
エクイティリスクプレミアム(ERP)
株式市場全体が国債を上回って要求する超過リターンです。過去の市場実績から算定する方法(ヒストリカルERP)と、将来の期待に基づく方法(インプライドERP)があります。日本では過去の市場データに基づく年次のレポート(イボットソン・アソシエイツ・ジャパンの日本版ERPレポートなど)を出典とすることが実務上一般的です。監査法人も同じ出典を参照することが多いため、出典と採用した数値の版(何年版か)を明記しておきます。
ベータ(β)
評価対象事業の株価が市場全体に対してどの程度連動するかを示す係数です。非上場会社の評価では、同業の上場会社(類似会社)のベータを取得し、各社の財務レバレッジの影響を除いた(アンレバード)ベータを平均したうえで、評価対象の資本構成に合わせて再度レバレッジをかけ直します(リレバード)。類似会社の選定基準(事業内容、規模、地域)、観測期間(2年週次、5年月次など)、データの出典を算定書に記載します。
サイズプレミアム
小規模な会社の株式は、大企業に比べて高いリターンが要求されるという実証研究に基づき、株主資本コストに加算するプレミアムです。日本市場についても、時価総額の規模別に算定したサイズプレミアムのレポート(イボットソン・アソシエイツ・ジャパンの日本版サイズプレミアムレポートなど)が公表されています。採用する場合は評価対象の規模に応じた区分の数値を用います。
ただし、サイズプレミアムの加算は自動的な必須要件ではありません。評価対象の規模、類似会社との規模差、事業計画にリスクがどの程度織り込まれているかを踏まえて採否を判断し、採用理由と規模区分の選び方を算定書に記載します。また、監査法人からは、規模区分の選び方と、プレミアムの二重計上(βと他のプレミアムで同じリスクを二度見ていないか)について確認されることがあります。
その他のプレミアム(企業固有リスク)
特定顧客への依存、キーパーソンへの依存、事業計画の不確実性などを理由に、追加のプレミアムを加算することがあります。ただし、根拠を定量的に示すことが難しく、監査法人からは「事業計画のリスクは割引率ではなくキャッシュフローの見積りに反映すべきではないか」と指摘されやすい項目です。そのため、加算する場合は理由を明記し、感度分析で影響を示しておくことをおすすめします。
負債コスト
評価対象が新たに借入を行う場合の利率です。具体的には、対象会社の実際の借入利率、類似の信用力を持つ会社の社債利回り、リスクフリーレートに信用スプレッドを加算する方法などで算定します。なお、支払利息は税務上損金となるため、税引後(×(1-実効税率))で用います。
資本構成(D/E比率)
評価対象の実際の資本構成ではなく、類似会社の平均や業界の標準的な水準(目標資本構成)を、簿価ではなく市場価値ベースで用いることが一般的です。市場参加者の観点からの評価では、特定の買い手の資金調達方法ではなく、その事業を営む会社として合理的な資本構成を前提にします。また、ベータのリレバードに用いる資本構成と一致させる必要があります。
海外企業のWACCの決め方:無リスク金利、国の信用リスク、株式のカントリーリスクを分けて考える
たとえば、日本企業がインドネシアなどの海外企業を評価する場合、次の3つを区別して割引率を組み立てます。
- 無リスク金利:信用リスクを含まない利回り。現地通貨建ての国債利回りには、その国のソブリン(政府)の信用リスクが上乗せされていることがあるため、そのまま無リスク金利とはみなしません。そのため、国債のデフォルトスプレッド(格付けに基づく上乗せ幅)を控除して推定するか、基軸通貨の無リスク金利に両通貨のインフレ率の差を加える方法で推定します。
- 国の信用リスク(デフォルトスプレッド):政府の債務不履行リスクに対する上乗せ。負債コストの推定に関係します。
- 株式のカントリーリスクプレミアム(CRP):その国で事業を営む株式に投資家が追加で要求するリターン。デフォルトスプレッドを株式市場のボラティリティで調整するなどの方法で推定され、学術機関が国別の推定値を公表しています。株主資本コストに加算します(事業のリスクへの晒され方に応じて加算幅を調整する考え方もあります)。
評価通貨の選び方
このうえで、評価をどの通貨で組み立てるかを決めます。現地通貨(ルピアなど)建てのキャッシュフローには現地のインフレ率が織り込まれているため、割引率も現地通貨建て(現地のインフレ率を反映した無リスク金利)で算定し、CRPは株主資本コストに別途加算します。
一方、基軸通貨(米ドルなど)建てで評価する場合は、基軸通貨の無リスク金利と成熟市場のERPにCRPを加算し、キャッシュフローは両国のインフレ率の差などを用いた整合的な為替前提で換算します。つまり、「現地通貨建てで評価するか、CRPを加算するか」という二者択一ではなく、どの通貨で評価する場合でも、国のリスクは株主資本コストの中で一度だけ織り込むのが原則です。
監査法人に指摘されやすい不整合
重要なのは、キャッシュフローの通貨・インフレ前提と割引率の通貨・インフレ前提を一致させること、そしてカントリーリスクをキャッシュフローの保守的な見積りと割引率のプレミアムの両方で二重に織り込まないことです。たとえば、ルピア建ての事業計画に円建ての割引率を適用する、国債利回りをそのまま無リスク金利とみなしたうえでさらにCRPを全額加算する、といった不整合は監査法人から指摘されます。
WACCの決め方について監査法人が確認するポイント
| 確認項目 | 典型的な質問 |
| 出典と基準日 | 各パラメータの出典は何か。評価基準日時点のデータか。レポートの版は最新か |
| 無リスク金利とカントリーリスク(海外企業) | 無リスク金利に国の信用リスクが混入していないか。CRPはキャッシュフローと割引率で二重に織り込まれていないか |
| 類似会社の選定 | 選定基準は何か。事業内容・規模・地域は評価対象と類似しているか。除外した会社の理由 |
| ベータの処理 | アンレバード・リレバードの計算は正しいか。観測期間の選択理由。異常値の処理 |
| サイズプレミアム | 規模区分の選び方は適切か。他のプレミアムとの二重計上はないか |
| 資本構成 | 市場価値ベースか。ベータのリレバードとWACCの加重で同じ資本構成を使っているか |
| 整合性 | 株価算定・PPA・減損テストで同じ会社に異なる割引率を使っていないか。使っている場合の理由 |
| IRRとの比較(PPA) | 買収価格から逆算したIRRとWACCの差はどう説明されるか |
| 永久成長率との関係 | 継続価値の永久成長率は割引率と比べて合理的か(長期のインフレ率・経済成長率の範囲内か) |
| 感度分析 | 割引率と永久成長率を変動させた場合の評価額のレンジは示されているか |
WACCの決め方の実務上の注意点
- 一貫性を優先する:同じ評価対象について、株価算定、PPA、翌年の減損テストで割引率の算定方法が理由なく変わると、監査法人への説明が困難になります。そのため、方法を決めたら、毎年はパラメータの更新を基本とし、事業のリスクや資本構成が大きく変わった場合には方法自体を見直して、その理由を記録します。
- 計算過程を残す:割引率の算定シートには、各パラメータの出典、取得日、計算式を残します。そうすれば、担当者が交代しても再現でき、翌年以降の減損テストで効いてきます。
- 感度分析をセットで示す:割引率には合理的な幅があります。たとえば、データテーブルを使った感度分析で、割引率と永久成長率の組み合わせによる評価額のレンジを示すことで、結論の頑健性を説明できます。
- 割引率で事業計画のリスクを調整しない:事業計画の達成可能性に懸念がある場合は、シナリオ分析や事業計画自体の見直しで対応するのが原則です。
まとめ
WACCの決め方をまとめると、WACCは、リスクフリーレート、エクイティリスクプレミアム、ベータ、(採用する場合の)サイズプレミアム、負債コスト、市場価値ベースの資本構成から算定されます。それぞれに実務上の標準的な出典と考え方があります。
また、海外企業の評価では、無リスク金利・国の信用リスク・株式のカントリーリスクを区別し、キャッシュフローと割引率の通貨・インフレ前提を一致させ、国のリスクを一度だけ織り込むことが不可欠です。さらに、監査法人は出典・基準日・類似会社の選定・二重計上・一貫性・IRRとの整合を確認するため、算定書には計算過程と根拠を明示し、感度分析で結論の頑健性を示しておくことが重要です。
Keystone Advisoryに相談できること
Keystone Advisoryでは、株価算定・PPA・減損テストにおける割引率の算定、各パラメータの出典と根拠資料の整備、監査法人への説明対応を行っています。自社で算定したWACCのレビューや、インドネシアをはじめとする海外企業の評価におけるカントリーリスクの反映方法など、WACCの決め方に関するご相談も承ります。お問い合わせフォームからご連絡ください。
参考資料
Damodaran, Country Default Spreads and Risk Premiums(NYU Stern)
執筆者
田邉 健介(公認会計士)
Keystone Advisory
監査法人トーマツ、PwCアドバイザリーにてバリュエーション・PPA業務、法定監査、IPO支援に従事。PEファンドでの投資先取締役、事業会社での発行体としてのIPOを経て現職。
※本記事は執筆時点の一般的な評価実務に基づく解説です。各パラメータの具体的な数値は評価基準日と出典によって異なります。
