

Kapan sebaiknya Anda memulai PPA? Batas waktu dalam satu tahun, perlakuan akuntansi sementara, waktu mulai dihitung mundur dari tanggal penutupan
Kapan sebaiknya Anda memulai PPA? Meskipun batas waktu berdasarkan standar akuntansi adalah satu tahun sejak tanggal penggabungan usaha (biasanya tanggal penutupan), dalam praktiknya tanggal mulainya adalah ``sebelum penutupan'' dan bukan ``setelah penutupan''. Pertama, sebelum penutupan, konsultasikan dengan perusahaan audit tentang bagaimana melanjutkannya, dan atur perhitungan harga saham dan materi DD. Kemudian, setelah penutupan, alur standarnya adalah melakukan perlakuan akuntansi sementara sebagaimana diperlukan pada penyelesaian triwulanan pertama, dan menyelesaikannya pada penyelesaian tahunan. Selain itu, diperlukan waktu sekitar dua bulan bagi ahli evaluasi untuk menyajikan hasilnya, dan sekitar tiga bulan termasuk peninjauan oleh perusahaan audit.
Pada artikel ini, kami akan merangkum tenggat waktu dan mekanisme pemrosesan sementara, rincian masa kerja, empat kriteria untuk menentukan kapan memulai, dan menyajikan bagan proses untuk perusahaan yang penutupan akhir tahun fiskal Maret pada tanggal 1 Oktober.
Batas waktu berdasarkan standar akuntansi: Dalam waktu satu tahun sejak tanggal kombinasi bisnis
Standar Akuntansi Kombinasi Bisnis Paragraf 28menetapkan bahwa biaya perolehan harus dialokasikan ke aset dan liabilitas teridentifikasi dalam waktu satu tahun setelah tanggal kombinasi bisnis. Misalnya, jika perusahaan yang tahun fiskalnya berakhir pada bulan Maret, tutup pada tanggal 1 Oktober, maka pendistribusiannya harus selesai pada tanggal 30 September tahun berikutnya. IFRS 3 juga mensyaratkan bahwa alokasi diselesaikan dalam "periode pengukuran" hingga satu tahun sejak tanggal perolehan, dan konsep tenggat waktunya juga sama.
Karena terdapat masa tenggang "dalam satu tahun", maka PPA pada hasil keuangan triwulanan tidak perlu diselesaikan segera setelah penutupan. Namun, sebagaimana dijelaskan di bawah, tidak selalu diinginkan untuk menggunakan masa tenggang sebagaimana adanya.
Mekanisme akuntansi sementara
Jika alokasi tidak diselesaikan pada tanggal penutupan (termasuk penutupan triwulanan) yang terjadi setelah tanggal kombinasi bisnis, perlakuan akuntansi sementara akan dilakukan berdasarkan informasi wajar yang tersedia pada saat itu. Setelah itu, selisih antara jumlah yang dikonfirmasi dan jumlah akhir akan dikoreksi pada saat konfirmasi. Jika penyelesaian dilakukan pada tahun setelah tahun penggabungan usaha, maka bila disajikan bersama dengan laporan keuangan tahun penggabungan usaha, maka jumlah setelah penyelesaian tersebut akan tercermin dalam laporan keuangan tahun penggabungan usaha (penyesuaian retroaktif).
Selain itu, ketika melakukan perlakuan sementara, alih-alih menyatakan bahwa ``aset tidak berwujud adalah nol'' atau ``niat baik adalah selisih antara harga perolehan dan nilai buku aset bersih,'' perlu untuk mencerminkan aset tidak berwujud dan perbedaan nilai pasar lainnya sejauh yang dapat diestimasi secara wajar pada saat itu. Ketika suatu perusahaan sedang menjalani audit akuntansi, biasanya auditor bertanya, ``Meskipun hanya sementara, apakah kita sudah mengidentifikasi aset tak berwujud yang perlu diidentifikasi?'' Bahkan ketika meminta ahli evaluasi, mereka dapat terlebih dahulu memberikan perkiraan untuk pemrosesan sementara, dan kemudian melanjutkan dengan proses finalisasi.
Durasi standar PPA
Pedoman kami adalah akan memakan waktu sekitar dua bulan dari awal pekerjaan oleh ahli penilaian hingga presentasi hasil perhitungan, dan sekitar tiga bulan termasuk peninjauan oleh perusahaan audit. Namun, setiap tahap pada tabel di bawah ini berlangsung sebagian secara paralel, sehingga akan lebih singkat dibandingkan total waktu yang sederhana (hingga sekitar 4 bulan).
| melangkah | Pekerjaan utama | pedoman | Faktor yang cenderung menyebabkan keterlambatan |
| Kickoff/pengumpulan materi | Memahami outline transaksi, mengirimkan daftar bahan permintaan, menerima bahan perhitungan DD/harga saham, menyiapkan titik kontak dengan perusahaan sasaran | 2~3 minggu | Penanggung jawab perusahaan sasaran belum ditentukan, dan BS penutupnya belum ditentukan. |
| Identifikasi aset tidak berwujud | Mendengar tentang tujuan akuisisi dan detail bisnis, inventaris pelanggan, kontrak, teknologi, dan merek, serta kesepakatan target evaluasi | 2~3 minggu (bersamaan dengan pengumpulan data) | Ada banyak bisnis, tujuan akuisisi tidak dicatat dalam dokumen |
| evaluasi | Analisis rencana bisnis, penetapan tingkat diskonto, tarif royalti, dll, evaluasi aset tidak berwujud dan aset bergerak, rancangan laporan | 3~4 minggu | Rencana bisnis belum diperbarui sejak akuisisi, dan penilaian properti pribadi akan ditambahkan. |
| Tinjauan perusahaan audit | Menanggapi pertanyaan dari firma audit dan pakar penilaian di sisi firma audit, merevisi asumsi, dan menyelesaikan laporan. | 3~4 minggu | Keterlibatan ahli evaluasi di sisi KAP lambat, bertepatan dengan musim sibuk KAP. |
| Perlakuan/pengungkapan akuntansi | Membuat entri jurnal, dampak pajak, periode amortisasi goodwill, dan catatan | Dalam tanggal penutupan | Tumpang tindih dengan operasi penutupan departemen akuntansi |
Jangka waktunya akan bervariasi tergantung pada ukuran perusahaan sasaran, kompleksitas bisnisnya, jumlah aset tidak berwujud yang teridentifikasi, dan kebutuhan evaluasi aset tetap berwujud (mesin, peralatan, real estat). Khususnya, jika penghitungan harga saham atau DD finansial tidak dilakukan pada saat akuisisi, atau jika kualitas bahannya rendah, tahap pengumpulan data cenderung memakan waktu lebih lama dari yang diperkirakan.
Kapan sebaiknya Anda memulai PPA: 4 kriteria
Ide dasar kapan memulainya adalah bekerja mundur dari waktu Anda ingin menyelesaikan proyek. Khususnya, ketika menentukan tanggal penyelesaian yang diinginkan, pertimbangkan empat faktor berikut:
1. Hasil keuangan/jadwal triwulanan
Banyak perusahaan tercatat melanjutkan pemrosesan sementara pada hasil keuangan triwulan pertama yang diperoleh setelah penutupan, dan kemudian menyelesaikan hasilnya berdasarkan hasil keuangan tahunan. Selain itu, kita sering mendengar dari perusahaan pembeli bahwa mereka tidak ingin melewati akhir tahun fiskal (menutup akhir tahun dengan finalisasi). Dalam hal ini, perlu menyisihkan waktu kurang lebih tiga bulan, termasuk periode review perusahaan audit, sebelum jadwal audit penutupan tahunan, sehingga pekerjaan evaluasi akan dimulai empat sampai lima bulan sebelum tanggal penutupan.
2. Masukkan ke dalam anggaran tahun depan dan rencana pengelolaan jangka menengah
Amortisasi aset tidak berwujud dan amortisasi goodwill (GAAP Jepang) yang timbul akibat PPA akan terus mempengaruhi pendapatan operasional mulai periode berikutnya dan seterusnya. Oleh karena itu, jika besarnya beban penyusutan diketahui pada saat anggaran dirumuskan, maka akan lebih mudah untuk menjelaskannya kepada manajemen dan direksi. Jika Anda berencana membuat anggaran, kami menyarankan Anda setidaknya mengatur waktu perkiraan nilai agar sesuai dengan jadwal anggaran Anda.
3. Status finalisasi neraca penutup
PPA melibatkan penggantian nilai buku aset dan liabilitas pada tanggal penutupan dengan nilai pasar, sehingga diperlukan BS penutup untuk penyelesaiannya. Namun, Anda tidak perlu menutup BS untuk memulai. Hal ini dikarenakan identifikasi aset tidak berwujud dan analisis rencana bisnis dapat dilanjutkan tanpa BS penutup, sehingga meskipun pembuatan BS penutup membutuhkan waktu, namun jangka waktu keseluruhan dapat dipersingkat dengan melakukan pekerjaan identifikasi dan evaluasi terlebih dahulu.
4. Beban PMI (integrasi pasca akuisisi).
Sebagai pedoman umum, 20-30% bahan yang dibutuhkan untuk PPA disiapkan oleh perusahaan pembeli, dan 70-80% disiapkan oleh perusahaan sasaran. Dengan kata lain, PPA merupakan tugas yang memberikan beban cukup besar pada bagian akuntansi perusahaan sasaran. Di sisi lain, segera setelah penutupan, departemen akuntansi perusahaan target paling sibuk dengan respons PMI seperti perubahan akhir tahun fiskal, penyatuan kebijakan akuntansi, dan migrasi sistem. Jika tidak perlu terburu-buru, akan lebih mudah untuk mendapatkan kerja sama dari perusahaan target jika Anda memulai permintaan material secara penuh setelah respons awal PMI sudah tenang.
Contoh bagan proses: Jika perusahaan dengan tahun fiskal bulan Maret tutup pada tanggal 1 Oktober
3Ini adalah bagan proses untuk emiten dengan penutupan bulanan yang ditutup pada tanggal 1 Oktober dan ingin menyelesaikan penutupan tahunan (31 Maret tahun berikutnya). Perlu diketahui bahwa akhir kuartal kedua (30 September) adalah sebelum akuisisi, sehingga laporan keuangan pertama yang masuk setelah akuisisi adalah akhir kuartal ketiga (31 Desember).
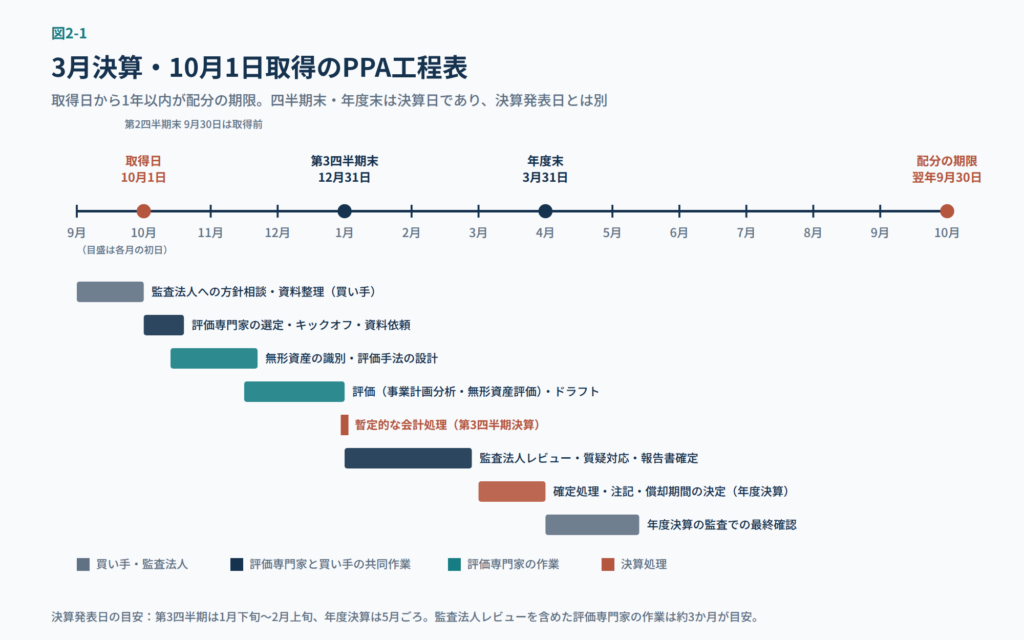
Gambar 2-1 Bagan proses PPA (contoh tahun anggaran yang berakhir pada bulan Maret dan perolehan pada tanggal 1 Oktober). Akhir triwulan dan akhir tahun fiskal merupakan tanggal penutupan, yang berbeda dengan tanggal pengumuman hasil keuangan (kuartal ketiga adalah dari akhir Januari hingga awal Februari tahun berikutnya, dan tahun fiskal sekitar bulan Mei).
| periode | Posisi keuangan | Pergerakan perusahaan pembeli | Pergerakan ahli evaluasi |
| 9Bulan (sebelum penutupan) | Akhir kuartal kedua (sebelum akuisisi) | Konsultasikan dengan perusahaan audit mengenai kebijakan PPA. Perhitungan harga saham terorganisir/bahan DD. Perkiraan PPA sebelum akuisisi (pra-PPA) jika diperlukan | Penyusunan pra-PPA dan daftar permintaan material (jika diminta) |
| 10bulan | Tanggal akuisisi (1 Oktober) | Seleksi dan kontrak ahli evaluasi. Minta contact person dari perusahaan target | Kickoff, permintaan materi |
| 10~November | Mendukung pengumpulan bahan dari perusahaan sasaran. Periksa apakah rencana bisnis telah diperbarui | Identifikasi aset tidak berwujud dan desain metode penilaian | |
| 11~Desember | Periksa isi draf | Analisis rencana bisnis, evaluasi pekerjaan, penyajian perkiraan untuk pemrosesan sementara | |
| 12tanggal 31 setiap bulannya | Akhir kuartal ketiga | Perlakuan akuntansi sementara (mencerminkan nilai perkiraan) | rancangan laporan |
| 1~Februari | Pengumuman hasil keuangan kuartal ketiga/review triwulanan | Kirimkan draf ke perusahaan audit dan jawab pertanyaan | Tanya jawab dengan perusahaan audit, revisi asumsi, dan finalisasi laporan |
| 3tanggal 31 setiap bulannya | akhir tahun | Finalisasi, pembuatan nota, penentuan periode amortisasi goodwill | Konsultasi pengolahan akuntansi dan pencatatan |
| 4~Mei | Audit hasil keuangan tahunan dan pengumuman hasil keuangan | Konfirmasi akhir dalam audit | Tanggapi pertanyaan tambahan jika diperlukan |
| tanggal 30 September tahun berikutnya | Batas waktu distribusi (1 tahun sejak tanggal akuisisi) |
Risiko menunda permulaan
- Konsentrasi sesaat sebelum audit: Evaluasi dan respons audit harus dilakukan secara paralel tepat sebelum akhir tahun fiskal, sehingga beban terkonsentrasi pada departemen akuntansi. Selain itu, kantor audit juga sibuk sehingga membutuhkan waktu untuk menjawab pertanyaan.
- Hilangnya informasi: Jika personel pembeli yang mengetahui tujuan akuisisi atau dasar perubahan harga, atau jika orang penting dari perusahaan target meninggalkan perusahaan, maka tidak mungkin melakukan wawancara yang diperlukan untuk mengidentifikasi aset tidak berwujud.
- Keusangan materi DD: Seiring berjalannya waktu, rencana bisnis dan analisis DD pada saat akuisisi berbeda dari situasi pada saat penutupan, dan menjadi tidak dapat digunakan.
- 1Tenggat waktu yang telah lewat: Melebihi tenggat waktu adalah masalah audit yang serius. Namun, tidak jarang orang menunda memulai suatu proyek hanya karena punya waktu, dan akhirnya memenuhi tenggat waktu.
Risiko memulai terlalu dini dan cara menghadapinya
Sebaliknya, jika pekerjaan evaluasi dimulai dengan sungguh-sungguh segera setelah penutupan, pengerjaan ulang dapat terjadi karena BS penutupan dan rencana bisnis belum diselesaikan. Oleh karena itu, pendekatan dua langkah yang efektif adalah mengidentifikasi aset tidak berwujud, merancang metode penilaian, dan menetapkan asumsi seperti tingkat diskonto, dan kemudian menyelesaikan jumlahnya setelah BS penutupan dan rencana bisnis final tersedia. Saat membuat kontrak dengan spesialis penilai, ada baiknya untuk memeriksa apakah pendekatan ini memungkinkan.
Persiapan bisa Anda lakukan sebelum penutupan
- Simpan materi perhitungan DD dan harga saham dalam format yang dapat diambil bahkan jika penanggung jawab berubah (rencana bisnis, penjualan berdasarkan pelanggan, daftar kontrak, detail penyesuaian EBITDA yang dinormalisasi, dll.).
- Tujuan akuisisi (akuisisi basis pelanggan, teknologi, atau merek) dan dasar harga (rincian sinergi, yang menjadi dasar skenario rencana bisnis) harus dinyatakan dengan jelas dalam materi dewan, dll. Ini adalah titik awal untuk mengidentifikasi aset tak berwujud.
- Jika perusahaan sedang menjalani audit akuntansi, konsultasikan terlebih dahulu dengan perusahaan audit tentang bagaimana melanjutkan PPA dan apakah pemrosesan sementara diperlukan. Selain itu, jika pakar evaluasi dari perusahaan audit dilibatkan, mengonfirmasi waktu keterlibatan mereka akan memudahkan estimasi periode peninjauan di paruh kedua.
- Untuk transaksi dengan harga akuisisi yang besar, lakukan PPA kasar (pra-PPA) sebelum akuisisi untuk memperkirakan seberapa besar amortisasi goodwill dan aset tidak berwujud akan mempengaruhi pendapatan operasional mulai tahun fiskal berikutnya dan seterusnya.
Hal-hal yang dapat Anda diskusikan dengan Keystone Advisory
PPA ini berlaku selama satu tahun sejak tanggal perolehan. Namun, dalam praktiknya, tanggal penyelesaian yang diinginkan ditentukan berdasarkan empat poin: ``Apakah Anda ingin menyelesaikannya dalam penyelesaian tahunan?'' ``Apakah Anda ingin memasukkan biaya penyusutan dalam anggaran tahun fiskal berikutnya?'' ``Kapan BS penutupan akan diselesaikan?'' dan ``Kapan departemen akuntansi perusahaan target siap?'' Oleh karena itu, dasar untuk memulai dengan menghitung mundur selama sekitar 3 bulan, termasuk respons audit. Di Keystone Advisory, kami akan menanyakan jadwal penutupan dan detail transaksi perusahaan Anda, lalu mengusulkan metode yang sesuai dengan jadwal Anda, seperti perlu atau tidaknya pemrosesan sementara, kapan memulai, dan proses dua langkah yang memajukan identifikasi. Selain itu, kami memberikan dukungan yang konsisten mulai dari perkiraan PPA sebelum penutupan hingga evaluasi aktual dan korespondensi dengan perusahaan audit, sehingga meskipun Anda hanya memeriksa apakah akan selesai tepat waktu untuk penutupan, kami akanFormulir kontakSilakan hubungi kami dari.
Referensi
Standar Akuntansi Kombinasi Bisnis (Standar Akuntansi Perusahaan No. 21)
Penulis
Kensuke Tanabe (CPA)
Penasihat Keystone
Terlibat dalam pekerjaan penilaian/PPA, audit undang-undang, dan dukungan IPO di Tohmatsu Audit Corporation dan PwC Advisory. Dia mengambil posisinya saat ini setelah bekerja sebagai direktur di dana PE dan emiten di perusahaan yang beroperasi.
*Artikel ini merupakan penjelasan umum berdasarkan standar akuntansi pada saat penulisan, dan perlakuan akuntansi individual akan bervariasi tergantung pada keadaan masing-masing perusahaan dan konsultasi dengan perusahaan audit.
