

PPAはいつから始めるべきか|1年以内の期限・暫定的な会計処理・決算日程から逆算した着手時期
PPAはいつから始めるべきか。会計基準上の期限は企業結合日(通常はクロージング日)から1年以内ですが、実務上の着手は「クロージング後」ではなく「クロージング前」から始まります。まず、クロージング前に監査法人へ進め方を相談し、株価算定・DDの資料を整理しておきます。そのうえで、クロージング後は、最初に到来する四半期決算で必要に応じて暫定的な会計処理を行い、年度決算までに確定させる流れが標準です。また、評価専門家の作業は結果提示まで約2か月、監査法人のレビューを含めて約3か月を見ておきます。
この記事では、期限と暫定処理の仕組み、作業期間の内訳、着手時期を決める4つの判断軸を整理し、3月決算の会社が10月1日にクロージングした場合の工程表を示します。
会計基準上の期限:企業結合日から1年以内
企業結合会計基準第28項は、取得原価を識別可能資産・負債に「企業結合日以後1年以内に配分する」と定めています。たとえば3月決算の会社が10月1日にクロージングした場合、翌年9月30日までに配分を完了する必要があります。また、IFRS第3号でも、取得日から最長1年の「測定期間」内に配分を確定することが求められており、期限の考え方は同じです。
「1年以内」という猶予があるため、クロージング直後の四半期決算で必ずPPAを完了しなければならないわけではありません。ただし、後述するとおり、猶予をそのまま使い切ることが望ましいとも限りません。
暫定的な会計処理の仕組み
企業結合日の後に到来する決算日(四半期決算を含む)までに配分が完了していない場合には、その時点で入手可能な合理的な情報に基づいて暫定的な会計処理を行います。その後、確定した金額との差額を確定時に修正します。確定が企業結合年度の翌年度に行われた場合、企業結合年度の財務諸表と併せて表示するときは、企業結合年度の財務諸表に確定後の金額を反映させる(さかのぼって修正する)扱いになります。
なお、暫定処理をする場合、「無形資産はゼロ」「のれんは買収金額と簿価純資産の差額」と置くのではなく、その時点で合理的に見積もれる範囲で無形資産やその他の時価評価差額を反映させることが求められます。会計監査を受けている会社では、監査人から「暫定とはいえ、識別すべき無形資産の当たりは付けているか」と確認されるのが一般的です。評価専門家に依頼する場合でも、暫定処理用の概算値を先に提示してもらい、確定作業を続けるという進め方が可能です。
PPAの標準的な所要期間
評価専門家の作業開始から計算結果の提示までおおむね2か月、監査法人のレビューを含めて3か月程度が、当社が目安としてお伝えしている期間です。ただし、次の表の各段階は一部並行して進むため、単純合計(最長で約4か月)より短くなります。
| 段階 | 主な作業 | 目安 | 遅れやすい要因 |
| キックオフ・資料収集 | 取引概要の把握、資料依頼リストの送付、DD・株価算定資料の受領、対象会社との窓口設定 | 2〜3週間 | 対象会社の担当者が決まらない、クロージングBSが未確定 |
| 無形資産の識別 | 買収目的・事業内容のヒアリング、顧客・契約・技術・ブランドの棚卸し、評価対象の合意 | 2〜3週間(資料収集と並行) | 複数事業がある、買収目的が資料に残っていない |
| 評価 | 事業計画の分析、割引率・ロイヤルティ料率等の設定、無形資産・動産の評価、ドラフト報告 | 3〜4週間 | 事業計画が買収時のものから更新されていない、動産評価が追加になる |
| 監査法人レビュー | 監査法人および監査法人側の評価専門家からの質問対応、前提の修正、報告書の確定 | 3〜4週間 | 監査法人の繁忙期と重なる、監査法人側の評価専門家の関与が遅い |
| 会計処理・開示 | 仕訳、税効果、のれんの償却期間、注記の作成 | 決算日程内 | 経理部門の決算業務と重なる |
対象会社の規模や事業の複雑さ、識別される無形資産の数、有形固定資産(機械設備・不動産)評価の要否によって、期間は前後します。特に、買収時に株価算定や財務DDを実施していなかった場合や、その資料の質が低い場合は、資料収集の段階で想定以上に時間がかかる傾向があります。
PPAはいつから始めるべきか:4つの判断軸
「いつ始めるか」は、完了させたい時期から逆算して決めるのが基本です。具体的には、完了希望時期を決める際には、次の4つの要素を検討します。
1. 決算・四半期の日程
上場会社では、クロージング後最初に到来する四半期決算で暫定処理とし、年度決算までに確定させるという進め方が多く見られます。また、年度決算をまたぎたくない(確定処理で決算を締めたい)という要望も買い手企業からよく聞きます。この場合、監査法人のレビュー期間を含めた約3か月を年度決算の監査日程の前に置く必要があるため、決算日の4〜5か月前には評価作業に着手することになります。
2. 翌期予算・中期経営計画への織り込み
PPAの結果として発生する無形資産の償却費とのれんの償却費(日本基準)は、翌期以降の営業利益に継続的に影響します。そのため、予算策定の時期までに償却費の水準が分かっていれば、経営陣や取締役会への説明が容易になります。予算策定を控えている場合は、少なくとも概算値が出るタイミングを予算日程に合わせることをおすすめします。
3. クロージング貸借対照表の確定状況
PPAは、クロージング日時点の資産・負債の簿価を時価に置き換える作業ですので、完了にはクロージングBSが必要です。ただし、着手にクロージングBSは不要です。なぜなら、無形資産の識別や事業計画の分析はクロージングBSがなくても進められるため、クロージングBSの作成に時間がかかる場合でも、識別・評価の作業を先行させることで全体の期間を短縮できます。
4. PMI(買収後統合)の負荷
PPAで必要となる資料は、一般的な目安として、買い手企業が準備するものが2〜3割、対象会社に準備してもらうものが7〜8割です。つまり、PPAは対象会社の経理部門に相応の負担がかかる作業です。一方、クロージング直後は、対象会社の経理部門が決算期変更、会計方針の統一、システム移行などPMIの対応で最も忙しい時期にあたります。急ぐ必要がないのであれば、PMIの初動が落ち着いた後に本格的な資料依頼を始める方が、対象会社の協力も得やすくなります。
工程表の例:3月決算の会社が10月1日にクロージングした場合
3月決算の上場会社が10月1日にクロージングし、年度決算(翌年3月31日)で確定処理を行いたい場合の工程表です。なお、第2四半期末(9月30日)は取得前ですので、取得後に最初に到来する決算は第3四半期末(12月31日)になります。
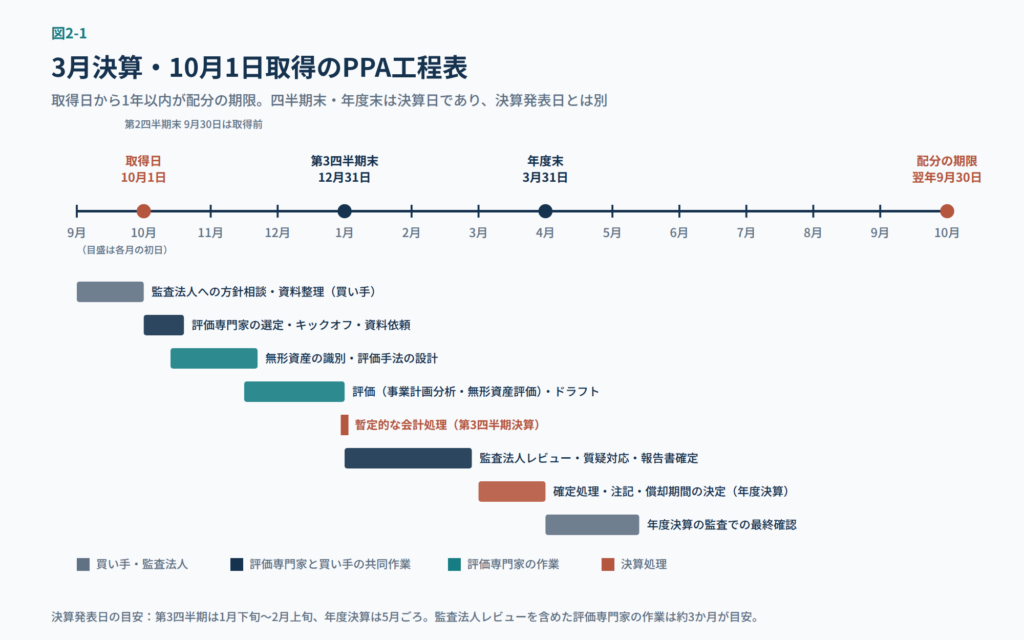
図2-1 PPAの工程表(3月決算・10月1日取得の例)。四半期末・年度末は決算日であり、決算発表日(第3四半期は翌年1月下旬〜2月上旬、年度決算は5月ごろ)とは別です。
| 時期 | 決算上の位置づけ | 買い手企業の動き | 評価専門家の動き |
| 9月(クロージング前) | 第2四半期末(取得前) | 監査法人にPPAの方針を相談。株価算定・DDの資料を整理。必要に応じて買収前の概算PPA(プレPPA) | (依頼があれば)プレPPA、資料依頼リストの準備 |
| 10月 | 取得日(10月1日) | 評価専門家の選定・契約。対象会社に窓口担当者を依頼 | キックオフ、資料依頼 |
| 10〜11月 | 対象会社からの資料回収を支援。事業計画の更新有無を確認 | 無形資産の識別、評価手法の設計 | |
| 11〜12月 | ドラフトの内容を確認 | 事業計画の分析、評価作業、暫定処理用の概算値の提示 | |
| 12月31日 | 第3四半期末 | 暫定的な会計処理(概算値を反映) | ドラフト報告書 |
| 1〜2月 | 第3四半期の決算発表・四半期レビュー | 監査法人へドラフト提出、質疑対応 | 監査法人との質疑、前提の修正、報告書の確定 |
| 3月31日 | 年度末 | 確定処理、注記の作成、のれんの償却期間の決定 | 会計処理・注記の相談対応 |
| 4〜5月 | 年度決算の監査・決算発表 | 監査での最終確認 | 必要に応じて追加質問への対応 |
| 翌年9月30日 | 配分の期限(取得日から1年) |
着手を遅らせるリスク
- 監査直前の集中:年度決算の直前に評価と監査対応を並行させることになり、経理部門の負担が集中します。さらに、監査法人側も繁忙期で、質問対応のやりとりに時間がかかります。
- 情報が失われる:買収の目的や価格の根拠を知っている買い手側の担当者が異動したり、対象会社のキーパーソンが退職したりすると、無形資産の識別に必要なヒアリングができなくなります。
- DD資料の陳腐化:買収時の事業計画やDDの分析は、時間が経つほどクロージング時点の状況と乖離し、そのまま使えなくなります。
- 1年の期限超過:期限を超えると、監査上重大な問題になります。しかし、時間的猶予があるからといって着手を先送りにし、結果的に期限ぎりぎりになる例は珍しくありません。
早すぎる着手のリスクと対処
逆に、クロージング直後に評価作業を本格化させると、クロージングBSや事業計画が確定していないために手戻りが生じることがあります。そのため、対処としては、無形資産の識別と評価手法の設計、割引率などの前提の設定を先に進め、クロージングBSと確定版の事業計画が出た時点で金額を確定させるという2段階の進め方が有効です。評価専門家との契約時に、このような進め方が可能かを確認しておくとよいでしょう。
クロージング前にできる準備
- DDと株価算定の資料を、担当者が異動しても取り出せる形で保管しておく(事業計画、顧客別売上、契約一覧、正常化EBITDAの調整内容など)。
- 買収の目的(顧客基盤の獲得か、技術か、ブランドか)と、価格の根拠(シナジーの内容、事業計画のどのシナリオに基づいたか)を取締役会資料などに明文化しておく。これが無形資産の識別の出発点になります。
- 会計監査を受けている会社であれば、監査法人にPPAの進め方と暫定処理の要否を事前に相談する。また、監査法人側の評価専門家が関与する場合、その関与時期も確認しておくと、後半のレビュー期間を見積もりやすくなります。
- 買収価格が大きい案件では、買収前に概算のPPA(プレPPA)を行い、のれんと無形資産の償却費が翌期以降の営業利益にどの程度影響するかを見積もっておく。
Keystone Advisoryに相談できること
PPAの期限は取得日から1年です。ただし実務では、「年度決算で確定させたいか」「翌期予算に償却費を織り込みたいか」「クロージングBSはいつ確定するか」「対象会社の経理部門はいつ動けるか」の4点から完了希望時期を決めます。したがって、そこから監査対応を含めて約3か月を逆算して着手するのが基本です。Keystone Advisoryでは、貴社の決算日程と取引の内容をお伺いしたうえで、暫定処理の要否、着手時期、識別を先行させる2段階の進め方など、日程に合わせた進め方をご提案しています。また、クロージング前の概算PPAから本番の評価、監査法人対応まで一貫して対応しますので、「決算に間に合うか」の確認だけでもお問い合わせフォームからご連絡ください。
参考資料
執筆者
田邉 健介(公認会計士)
Keystone Advisory
監査法人トーマツ、PwCアドバイザリーにてバリュエーション・PPA業務、法定監査、IPO支援に従事。PEファンドでの投資先取締役、事業会社での発行体としてのIPOを経て現職。
※本記事は執筆時点の会計基準に基づく一般的な解説であり、個別の会計処理は各社の状況や監査法人との協議によって異なります。
