

PPA(取得原価の配分)とは|M&A後に必要になる理由・対象となる買収・実施しなかった場合に起きること
PPAとは、M&Aで支払った買収金額を、買収した会社の資産・負債に企業結合日時点の時価で配分し、配分しきれなかった残額を「のれん」として確定させる会計手続です。英語のPurchase Price Allocationの略で、日本語では「取得原価の配分」と呼ばれます。
企業結合会計基準(日本基準)またはIFRS第3号を適用して財務諸表を作成する会社が、株式取得・事業譲受・合併などの「取得」を行った場合に必要になります。期限は企業結合日から1年以内です。買収後の数年間の損益、減損テスト、開示のすべてがこの手続の上に成り立つため、クロージング前後の早い段階で進め方を決めておくことが重要です。
この記事では、まずPPAの仕組みを設例と図で示します。そのうえで、どの会社・どの取引で必要になるのか、実施すると財務諸表に何が起きるのか、実施しなかった場合に何が問題になるのかを、買い手企業の実務担当者の目線で整理します。
PPAとは何をする手続か|取得原価の配分の仕組み
企業結合に関する会計基準(企業会計基準第21号)の第28項は、取得原価の配分を次のように定めています。「被取得企業から受け入れた資産及び引き受けた負債のうち企業結合日時点において識別可能なもの(識別可能資産及び負債)の企業結合日時点の時価を基礎として、当該資産及び負債に対して企業結合日以後1年以内に配分する」。
ポイントは、のれんが「買収金額と純資産の差額」として直接計算されるのではない点です。資産・負債への配分(Allocation)が終わった後の残余として、のれんが決まります。この順序があるために、この手続は「取得原価の配分」と呼ばれています。
設例:買収金額150の配分
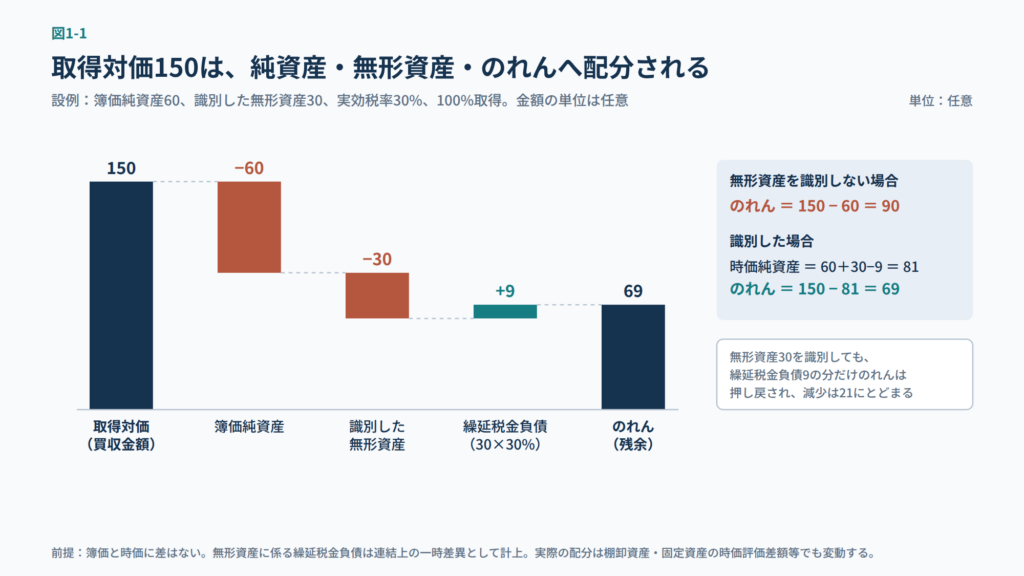
図1-1 取得対価の配分(設例)。単位は任意。無形資産30、実効税率30%、100%取得を前提とした説明用の数値です。
対象会社の貸借対照表に資産100、負債40(簿価純資産60)が計上されており、この会社の株式100%を150で取得したとします。簿価と時価に差はなく、PPAで無形資産(顧客との関係)30が識別され、実効税率は30%とします。
図1-1 取得対価の配分(設例)。単位は任意。無形資産30、実効税率30%、100%取得を前提とした説明用の数値です。
無形資産を識別しないまま素朴に計算すると、のれんは150-60=90です。PPAでは、まず貸借対照表に載っている資産・負債を時価で評価し直します。さらに、貸借対照表には載っていない無形資産(顧客との関係、商標、技術など)を識別して時価を付けます。
無形資産30を計上すると、連結上の簿価と税務上の簿価の差に対する繰延税金負債9(30×30%)も計上されます。その結果、時価純資産は60+30-9=81となり、のれんは150-81=69になります。買収金額150の内訳が「無形資産30、のれん69、純資産60(税効果考慮後81)」として見える化されたわけです。
よくある誤解:PPA=無形資産評価ではない
実務では「PPAをお願いします」という依頼が「無形資産の評価をお願いします」という意味で使われることがよくあります。無形資産の評価はPPAの中で金額的なインパクトが大きく、専門家の関与が必要になる部分なので、この使われ方自体は自然です。
ただし正確には、PPAは取得原価の算定から、有形資産・負債の時価評価、無形資産の識別と評価、税効果、のれんの計算までを含む一連の手続です。無形資産評価はその一部にすぎません。外部の評価専門家に依頼する範囲と、自社の経理部門で処理する範囲を最初に切り分けておくと、後の混乱を防げます。
PPAの3つのステップ
- 取得原価の算定:支払った対価の時価を確定します。現金対価であれば金額は明確ですが、株式対価や条件付対価(アーンアウト)がある場合は確認すべき論点があります。なお、FA報酬やDD費用などの取得関連費用は、連結財務諸表上は発生時の費用として処理し、取得原価に含めません(企業結合会計基準第26項)。一方、個別財務諸表上の子会社株式の取得原価には、付随費用を含めて計上するのが原則です。連結と個別で取扱いが異なる点に注意してください。
- 識別可能資産・負債の時価評価:貸借対照表に計上されている資産・負債(棚卸資産、固定資産、退職給付債務など)を時価で評価し直します。あわせて、貸借対照表に計上されていない無形資産を識別して評価します。企業結合に係る特定勘定(買収後に発生が見込まれる費用のうち、対価の算定に反映されているもの)の検討もここに含まれます。
- のれんの計算:取得原価から識別可能資産・負債の時価純額を差し引いた残額を、のれん(マイナスの場合は負ののれん)として確定します。日本基準では、のれんの償却期間の決定と、減損テストに備えた事業単位への配分もこの段階で検討します。
評価専門家が主に担当するのは、ステップ2の無形資産の識別・評価(案件によっては機械設備などの動産評価)です。ステップ1と3、会計処理・注記の作成は買い手企業の経理部門が主体となります。監査を受けている会社であれば、監査法人との協議を経て確定していきます。
どの会社・どの取引でPPAが必要になるか
PPAの要否は、上場・非上場や買収金額の大小では決まりません。「どの会計の枠組みで財務諸表を作成しているか」「取引の形態は何か」「連結財務諸表を作成しているか」で決まります。
適用する会計の枠組み
企業結合会計基準は、一般に公正妥当と認められる企業会計の基準に従って財務諸表を作成するすべての株式会社に適用されます。IFRS適用会社はIFRS第3号(企業結合)に従います。
実務上、この基準の適用を実効的に求められるのは、会計監査を受けている会社です。具体的には、上場会社、会社法上の大会社、IPO準備会社、金融機関や親会社から監査済み財務諸表を求められている会社などが該当します。
取引の形態と連結・個別
| 取引の形態 | PPAが必要になる財務諸表 | 補足 |
| 株式取得による子会社化(100%取得、または支配を獲得する取得) | 連結財務諸表 | 個別財務諸表では子会社株式として取得原価で計上されるだけで、無形資産やのれんは出てこない |
| 事業譲受 | 個別財務諸表(および連結) | 対象事業の資産・負債を直接受け入れる |
| 吸収合併・会社分割による事業の取得 | 個別財務諸表(および連結) | 「取得」に該当する場合。共通支配下の取引は対象外 |
| 持分法適用会社となる株式取得 | 連結財務諸表(持分法) | 会計基準上は時価評価と無形資産の識別が求められる。 |
同一グループ内の組織再編(共通支配下の取引)や共同支配企業の形成は「取得」に該当せず、PPAの対象外です。
PPAを実施すると財務諸表に何が起きるか
PPAは単なる会計手続ではなく、買収後の損益に数年間にわたって影響を与えます。買い手企業の経営企画・財務の方に特に把握しておいていただきたいのは次の4点です。
1. 無形資産の償却費が発生する
識別された顧客関連資産や技術資産は、耐用年数にわたって償却されます。のれんの一部が無形資産に置き換わるだけと思われがちですが、無形資産の耐用年数はのれんの償却期間と一致するとは限らず、償却費の発生パターンが変わります。
IFRS適用会社の場合、のれんは非償却である一方、耐用年数が有限の無形資産は償却されます。そのため、PPAの結果がそのまま営業利益の水準を左右します(耐用年数を確定できない無形資産は、IFRSでは償却せず毎期減損テストを行います)。
2. のれんの金額と償却期間が決まる(日本基準)
日本基準では、のれんは20年以内のその効果の及ぶ期間にわたって規則的に償却します(企業結合会計基準第32項)。PPAで無形資産を識別すればのれんは減りますが、無形資産に係る繰延税金負債の計上によりのれんが一部増加します。
設例のように無形資産とのれんの償却期間が同じ場合、償却費の合計は「無形資産を識別しない場合」より増えます。翌期の予算や中期経営計画に織り込む必要がある数字です。
3. 買収直後の損益に一時的な影響が出ることがある
棚卸資産を時価で評価し直すと、買収後に販売された時点で売上原価が増え、粗利率が一時的に低下します。有形固定資産の評価替えによる減価償却費の変動、有利・不利な契約の認識なども同様です。買収直後の業績を見た経営陣が「買収先の採算が想定より悪い」と誤解しないよう、事前に説明しておくことが大切です。
4. 減損テストと開示の土台になる
のれんは、買収後に減損の兆候が出た場合(IFRSでは毎期)に減損テストの対象となります。PPAの段階でのれんをどの事業単位(資金生成単位)に帰属させるかを決めておくことが、後の減損判定の前提になります。
また、有価証券報告書や計算書類の企業結合に関する注記では、取得原価の配分の内容(のれんの金額、無形資産の内訳と償却年数など)を開示します。
PPAを実施しなかった場合に何が起きるか
「のれんは差額なのだから、無形資産を識別しなくても結果は同じではないか」という質問を受けることがあります。答えは、会計基準上も実務上も「同じにはならない」です。
- 会計基準への抵触:企業結合会計基準第29項は、法律上の権利など分離して譲渡可能な無形資産が含まれる場合、識別可能なものとして取り扱うことを求めています(任意ではありません)。会計監査を受けている会社では、識別すべき無形資産を検討したかどうかを監査人が確認します。「検討した結果、重要な無形資産はなかった」という結論であれば認められる余地がありますが、「検討していない」は認められません。
- 期限の超過:配分は企業結合日から1年以内に完了する必要があります。決算をまたぐ場合は暫定的な会計処理を行ったうえで、確定時に企業結合日時点にさかのぼって修正します。
- 決算の修正と工数の増大:監査の終盤で無形資産の識別を求められると、決算スケジュールの中で評価と監査対応を並行することになります。担当者の負担と外部費用の両方が膨らみます。
- IPO審査・内部統制上の論点:IPO準備会社では、企業結合会計の適用状況が審査で確認されます。財務報告に係る内部統制の観点からも、企業結合という非定型取引の会計処理プロセスが整備されているかが問われます。
- 減損時の説明困難:PPAでのれんの中身を整理していないと、減損の兆候が出た際に「何に対して支払った対価が毀損したのか」を説明できません。減損の判定・測定でも苦労します。
PPAの標準的な流れと所要期間
評価専門家の作業開始から計算結果の提示までおおむね2か月、監査法人のレビューを含めて3か月程度が、当社が目安としてお伝えしている標準的な期間です。対象会社の規模、事業の数、識別される無形資産の数、有形固定資産の評価の要否によって前後します。
| 段階 | 主な作業 | 目安 |
| 準備 | 評価専門家の選定、監査法人への方針相談、資料依頼リストの受領、DD・株価算定資料の共有 | 2〜3週間 |
| 識別 | 取引の目的・事業内容のヒアリング、無形資産の識別、評価対象範囲の合意 | 2〜3週間 |
| 評価 | 事業計画の分析、無形資産・有形資産の評価、ドラフト報告 | 3〜4週間 |
| 監査対応 | 監査法人(および監査法人側の評価専門家)からの質問対応、報告書の確定 | 3〜4週間 |
| 会計処理 | 仕訳・税効果・注記の作成、暫定処理または確定処理 | 決算日程に合わせて |
いつから着手するのが適切かは、決算日程・翌期予算・クロージング貸借対照表の確定状況・PMIの負荷によって変わります。
PPAの費用感
評価専門家に依頼する無形資産評価の費用は、公開されている料金例では、国内の中小規模の案件で200万円台から数百万円が目安です。買収対価が数十億円規模で複数の無形資産を評価する案件では、1,000万円を超える目安を示す解説もあります。
金額は、識別される無形資産の数と種類、対象会社の事業数、有形固定資産評価の要否、監査法人対応の範囲によって決まります。
自社の案件で最初に確認すること
- 自社が適用する会計の枠組み(日本基準かIFRSか、会計監査を受けているか)と、取引の形態(株式取得・事業譲受・合併)、連結財務諸表の作成の有無を確認し、PPAが必要になる財務諸表を特定する。
- 会計監査を受けている会社であれば、クロージング前後の早い段階で監査法人にPPAの進め方(無形資産の識別方針、暫定処理の要否、評価専門家の関与)を相談する。
- 無形資産の識別・評価を外部の評価専門家に依頼する場合は、その選定と資料準備を計画的に進める。
- PPAの結果として発生する償却費と、買収直後の一時的な損益影響を、翌期予算と経営陣への説明に織り込む。
Keystone Advisoryに相談できること
Keystone Advisoryでは、PPAにおける無形資産の識別・評価、監査法人対応、会計処理の検討を、買い手企業の経理・経営企画部門と一体となって進めています。「自社の案件でPPAが必要か」「識別されそうな無形資産は何か」「決算までに間に合うか」といった着手前の相談から承ります。
日本企業によるインドネシア企業の買収など、クロスボーダー案件のPPAにも対応しています。お問い合わせフォームから、取引の概要(取得形態・時期・会計基準)をお知らせください。
執筆者
田邉 健介(公認会計士)
Keystone Advisory
監査法人トーマツ、PwCアドバイザリーにてバリュエーション・PPA業務、法定監査、IPO支援に従事。PEファンドでの投資先取締役、事業会社での発行体としてのIPOを経て現職。
※本記事は2026年9月時点の会計基準に基づく一般的な解説であり、設例の数値は理解のために簡略化しています。個別の会計処理は各社の状況や監査法人との協議によって異なります。
