

Perpajakan royalti dan risiko transfer pricing di Indonesia | Poin-poin praktis untuk menghindari penolakan dalam pemeriksaan pajak
Dalam transaksi royalti di Indonesia, royalti yang dibayarkan kepada perusahaan induk dan perusahaan afiliasinya di luar negeri dapat dikenakan pemeriksaan pajak. Khususnya, ketika royalti dibayarkan di luar negeri atas nama merek dagang, merek, paten, pengetahuan manufaktur, manual teknis, perangkat lunak, dll., konfirmasi diperlukan dari perspektif pemotongan pajak, PPN, pajak perusahaan, dan pajak harga transfer.
Memiliki kontrak royalti saja tidak cukup. Pemeriksaan pajak memastikan apakah kekayaan intelektual tersebut benar-benar digunakan, apakah penggunaan kekayaan intelektual tersebut menghasilkan manfaat ekonomi bagi korporasi Indonesia, dan apakah besaran biayanya wajar dibandingkan dengan transaksi pihak ketiga.
Pada artikel kali ini kami akan menjelaskan dasar-dasar perpajakan royalti di Indonesia, hal-hal yang mungkin ditolak dalam pemeriksaan pajak, dan hal-hal yang perlu diatur dalam dokumen transfer pricing.
Apa itu perdagangan royalti di Indonesia?
Royalti adalah kompensasi yang dibayarkan atas penggunaan kekayaan intelektual. Kekayaan intelektual yang umum mencakup merek dagang, nama merek, logo, paten, pengetahuan manufaktur, manual teknis, hak cipta, dan perangkat lunak.
Contoh yang umum adalah transaksi dimana anak perusahaan di Indonesia menggunakan keahlian manufaktur dan merek yang dimiliki oleh kantor pusat di Jepang, dan mendapatkan kompensasi atas hal ini dengan membayar persentase tertentu dari penjualan sebagai royalti.
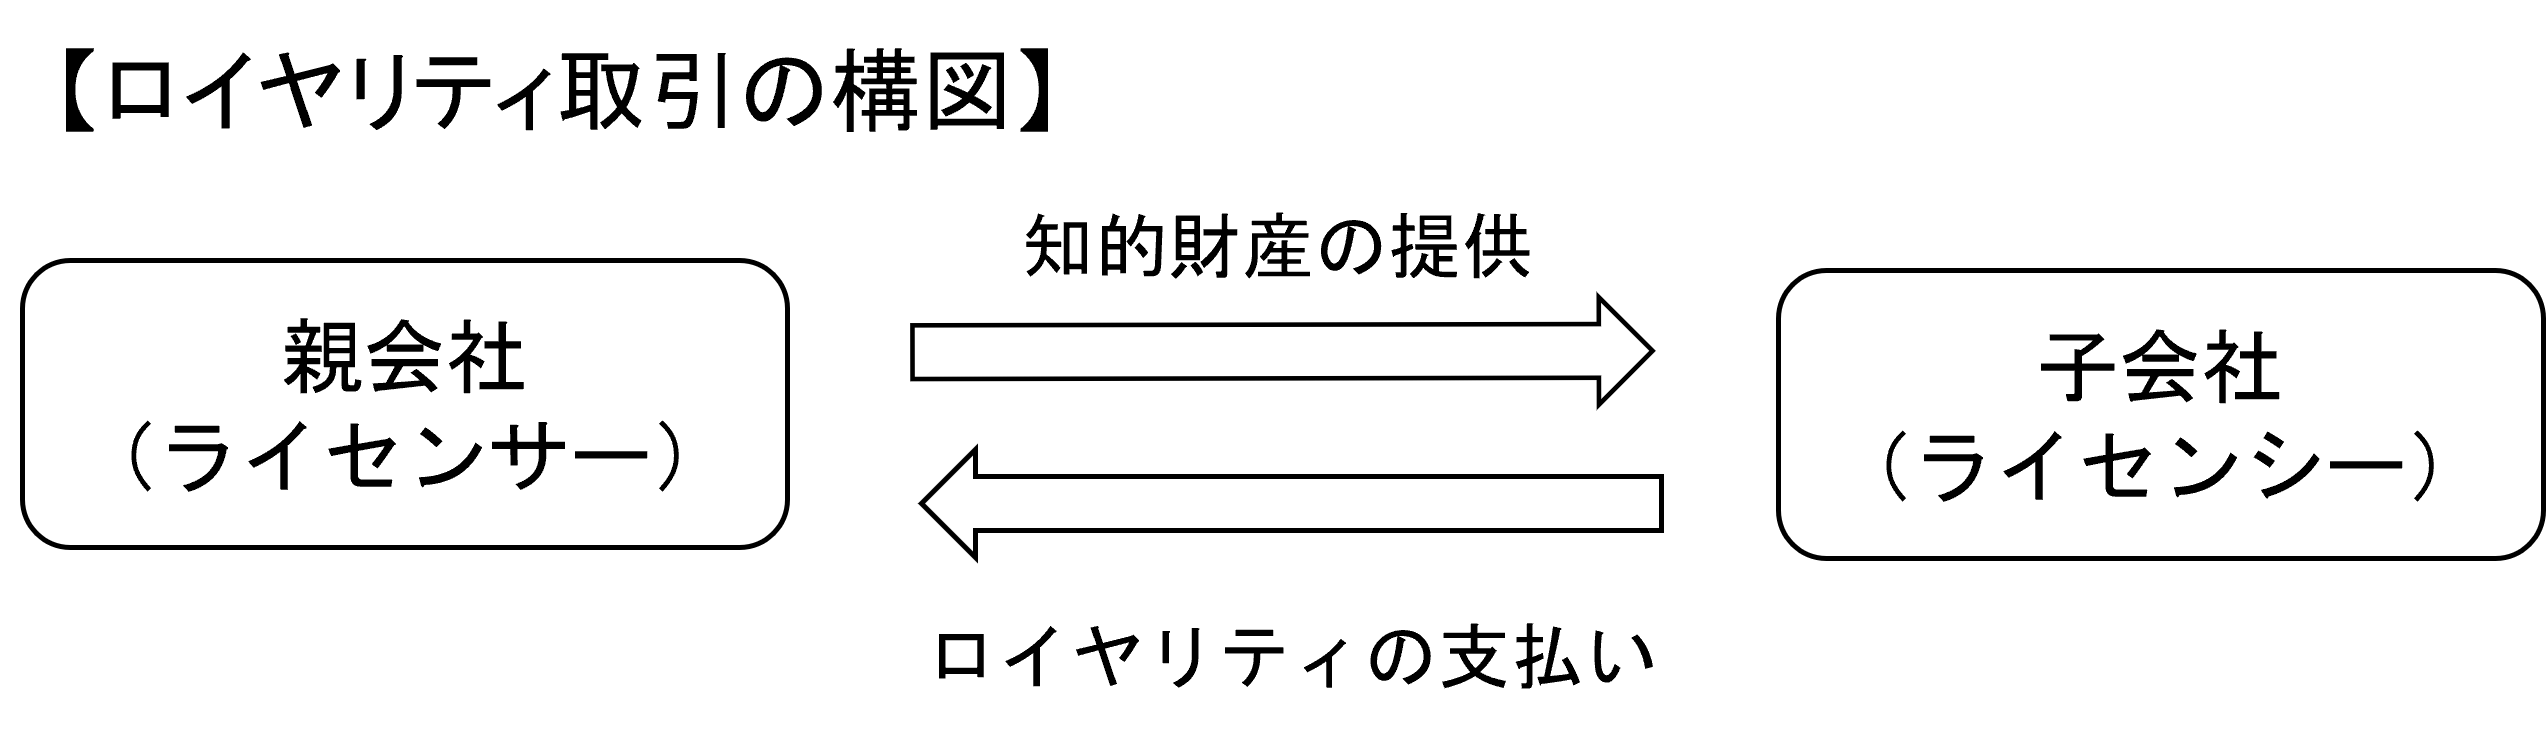
Dengan demikian, royalti merupakan transaksi yang sering terjadi antara perusahaan induk dan anak perusahaan. Oleh karena itu, fiskus akan memeriksa apakah keuntungan korporasi Indonesia telah dipindahkan ke luar negeri.
Perbedaan antara kesetiaan dan pelayanan
Dalam praktiknya, yang sering disalahartikan dengan loyalitas adalah layanan intra-grup.
Royalti adalah kompensasi atas kelanjutan penggunaan kekayaan intelektual. Pelayanan, sebaliknya, adalah kompensasi atas layanan yang sebenarnya diberikan.
[Tabel 1: Perbedaan antara royalti dan jasa]
| membedakan | isi | contoh |
|---|---|---|
| royalti | Pertimbangan untuk penggunaan kekayaan intelektual | Merek dagang, paten, pengetahuan manufaktur, perangkat lunak |
| melayani | Kompensasi untuk penyediaan layanan yang sebenarnya | Bantuan teknis, dukungan TI, bimbingan manajemen, pelatihan |
Khususnya dalam industri manufaktur, kontrak royalti sering kali mencakup dukungan teknis, pengiriman insinyur, audit kualitas, audit pabrik, pemecahan masalah, dan lain-lain. Namun, jika situasi sebenarnya terbatas pada pemeliharaan dan pelatihan, kantor pajak dapat menunjukkan bahwa ``ini bukan royalti, namun layanan.''
Risiko pajak utama terkait royalti
Royalti adalah transaksi yang dapat dengan mudah memberikan dampak besar jika ditolak, karena mencakup berbagai kategori pajak.
[Tabel 2: Masalah perpajakan utama terkait royalti]
| Item/masalah pajak | Poin utama yang perlu diperiksa |
|---|---|
| Pajak perusahaan | Risiko penolakan pemotongan jika tidak ada situasi aktual |
| Sumber pajak PPh26 | Konfirmasi pemotongan pajak diperlukan untuk pembayaran ke perusahaan luar negeri |
| TONG | Periksa ketersediaan PPN luar negeri dan potongan pajak |
| penetapan harga transfer | Periksa tarif, ketentuan kontrak, dan fungsi/risiko penerima pembayaran |
Materi seminar menunjukkan bahwa pembayaran royalti dikenakan pemotongan pajak, penerapan perjanjian perpajakan tergantung pada status perolehan DJP, dan penanganan PPN harus dikonfirmasi.
Harap dicatat bahwa tarif pajak dan metode deklarasi dapat berubah tergantung pada revisi sistem dan rincian transaksi, sehingga penting untuk memeriksa undang-undang dan praktik terbaru saat benar-benar mengajukan pengembalian pajak.
Kasus-kasus yang kemungkinan besar ditolak dalam pemeriksaan pajak
Royalti kemungkinan besar akan ditolak dalam kasus berikut:
・Ada kontrak, tetapi tidak ada manual produksi atau dokumen teknis.
・Tidak ada catatan laporan perjalanan bisnis atau konten instruksi insinyur.
・Isi laporan kerja terutama tentang pemeliharaan dan pelatihan.
・Tidak ada dokumen yang menunjukkan bahwa penelitian dan pengembangan sedang dilakukan di kantor pusat.
・Nilai paten dan teknologi telah menurun.
・Tidak dapat menjelaskan dasar tarif royalti
Sebuah kontrak saja mungkin dianggap tidak cukup sebagai dokumen untuk menjelaskan realitas royalti. Untuk pengetahuan manufaktur, penting untuk menyiapkan manual manufaktur, standar kerja, pedoman kendali mutu, laporan dukungan teknis, rincian biaya penelitian dan pengembangan, dll. Untuk biaya penggunaan merek, contohnya termasuk sertifikat pendaftaran merek dagang, materi yang menunjukkan pengenalan merek, dan materi perbandingan dengan perusahaan lain di industri yang sama.
Hal-hal yang perlu diperiksa mengenai perpajakan harga transfer
Transaksi royalti juga dikenakan pajak transfer pricing. Ada empat poin utama yang perlu diperiksa:
・Apakah tarifnya masuk akal dibandingkan dengan transaksi pihak ketiga?
・Apakah penerima pembayaran terlibat dalam pengembangan dan pemeliharaan kekayaan intelektual?
・Apakah tidak hanya ada kontrak tetapi juga situasi sebenarnya?
・Apakah ada risiko bahwa pembayaran berlebihan akan dianggap sebagai dividen?
Keabsahan tarif royalti dapat diverifikasi dengan membandingkannya dengan kontrak serupa. Misalnya, jika tarif perusahaan Anda adalah 5% dan kisaran tarif untuk kontrak serupa antara pihak ketiga adalah 2% hingga 7%, maka akan lebih mudah untuk memberikan penjelasan tertentu. Namun, kami juga akan memeriksa jenis industri, kekayaan intelektual yang dipermasalahkan, wilayah, ketentuan kontrak, cakupan hak penggunaan, dll.
Selain itu, penerima pembayaran tidak cukup hanya menjadi pemegang kontrak. Perlu dijelaskan badan hukum mana saja yang sebenarnya terlibat dalam pengembangan, peningkatan, pemeliharaan, perlindungan, dan pemanfaatan kekayaan intelektual melalui analisis fungsional dan risiko.
Pos pemeriksaan praktis untuk menghindari penolakan
Untuk memastikan perjanjian royalti Anda tidak ditolak dalam pemeriksaan pajak, penting untuk memeriksa hal-hal berikut:
・ Memperjelas perbedaan antara royalti dan jasa
- Tentukan konten, ruang lingkup penggunaan, dan tarif biaya kekayaan intelektual dalam kontrak.
・Menyimpan manual manufaktur, laporan dukungan teknis, dan materi penelitian dan pengembangan
・Bandingkan kesesuaian tarif dengan transaksi pihak ketiga
・Jadikan file master dan file lokal konsisten
・Jika terdapat perbedaan tarif dengan anak perusahaan di negara lain, dapat menjelaskan alasannya.
・Periksa terlebih dahulu penanganan DJP, pemotongan pajak, dan PPN
Yang penting bukan menanyakan apakah ada kontraknya, tapi bisa menjelaskan apa yang sebenarnya diberikan dan apa manfaatnya bagi korporasi Indonesia.
ringkasan
Transaksi royalti di Indonesia merupakan transaksi berisiko tinggi yang melibatkan pajak perusahaan, pemotongan pajak, PPN, dan sistem perpajakan transfer pricing.
Alasan utama ditolaknya royalti bukan hanya karena tidak adanya kontrak tertulis. Permasalahannya mencakup kurangnya dokumentasi yang menjelaskan situasi sebenarnya, dasar tarif yang tidak jelas, dan kurangnya konsistensi dengan dokumen harga transfer.
Perusahaan yang telah mengadakan perjanjian royalti, melakukan pembayaran kepada afiliasi asing, atau mencantumkan transaksi royalti dalam dokumen transfer pricing-nya disarankan untuk memeriksa keutuhan kontrak, dokumen pendukung, dan dokumen transfer pricing sebelum dilakukan pemeriksaan pajak.
Keystone Consulting Group memberikan dukungan praktis bagi perusahaan Jepang mengenai perpajakan royalti dan pemeriksaan pajak di Indonesia.
Layanan terkait:Dukungan audit pajak/transfer pricing di Indonesia
